X

에이피알, 3분기 실적 우려에 증권사 목표주가 줄하향…10%대 급락[특징주]

이 기사 AI가 핵심만 딱!
애니메이션 이미지
김경은 기자I 2026.10.13 09:19:57

Google 검색에서 이데일리 기사를 더 자주 볼 수 있습니다.

[이데일리 김경은 기자] 에이피알 주가가 13일 장초반 급락세를 보이고 있다.

엠피닥터에 따르면 이날 오전 9시17분 현재 에이피알(278470)은 전거래일 대비 3만5500원(-10.09%) 내린 31만6500원에 거래되고 있다.

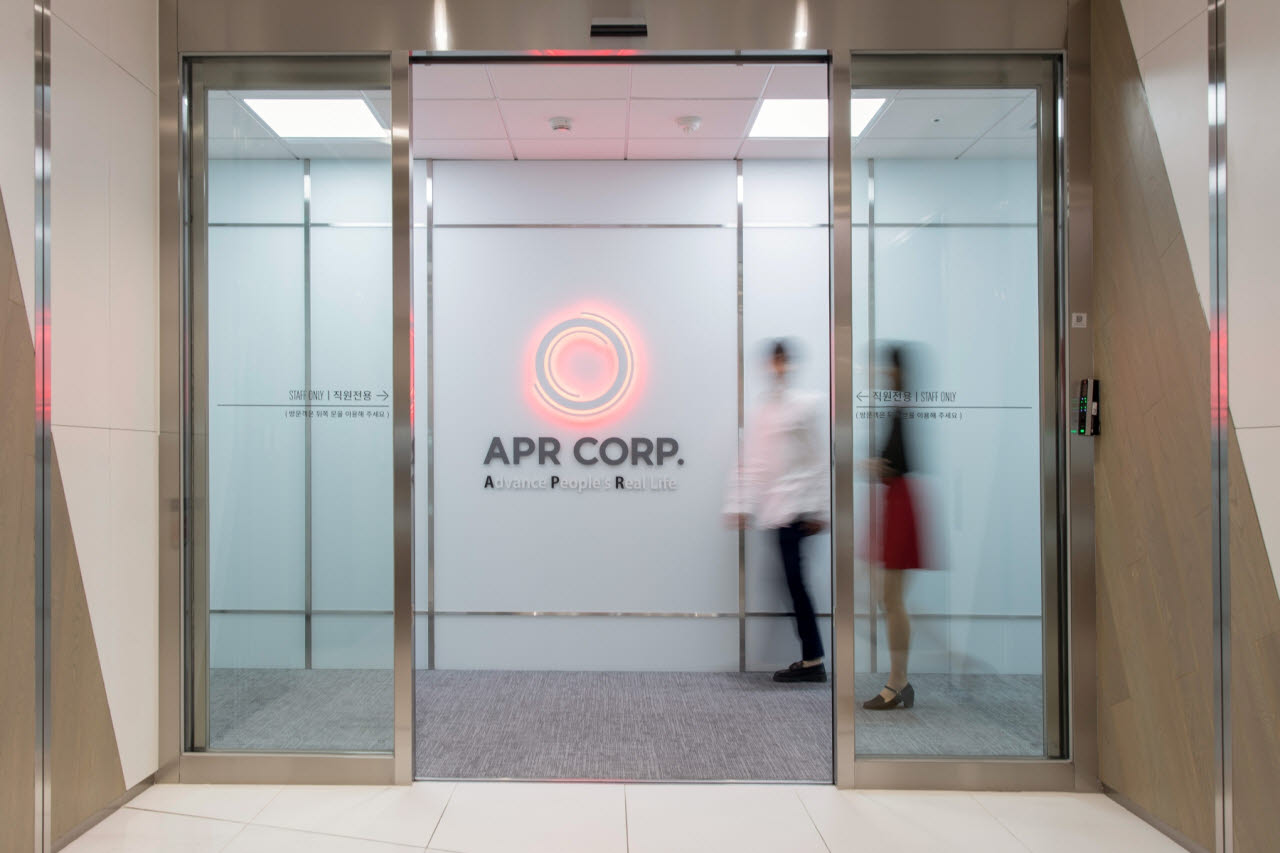
에이피알 사내 전경. (사진=에이피알)
3분기 영업이익이 시장 예상치를 밑돌 것이라는 증권사 보고서가 잇따라 나온 것이 주가 급락의 배경으로 풀이된다. 다올투자증권은 이날 에이피알의 3분기 영업이익을 1877억원으로 전망하며 컨센서스(1975억원)를 5% 하회할 것으로 추산했다. SK증권은 1802억원으로 컨센서스 대비 9% 낮게 잡았고, KB증권은 14.1% 밑돌 것으로 내다봤다. 원화 강세에 따른 원가율 상승과 유럽 지역 항공·내륙 운송비 증가가 수익성에 부담을 줬다는 분석이다.

이에 따라 목표주가 하향도 이어졌다. 다올투자증권은 목표주가를 56만원에서 50만원으로, SK증권은 56만원에서 48만원으로 각각 낮췄다. 다만 세 곳 모두 투자의견 ‘매수’는 유지했다. 가장 낮은 목표주가인 SK증권 기준으로도 전일 종가(35만2,000원) 대비 36% 이상 높은 수준이다.

영업이익 자체는 전년 동기 대비 87~95% 급증할 것으로 예상돼 성장세는 유효하다는 평가다. 3분기 유럽 매출액은 전년 동기 대비 720% 증가한 1739억원으로 추정되는 등 해외 확장은 순항 중이다. 형권훈 SK증권 연구원은 “유럽 온라인 매출 증가는 향후 오프라인 사업 확장을 위한 투자 성격이 있어 비용 부담은 완화될 것”이라며 “과거 미국에서도 온라인 확장 과정에서 일시적 수익성 하락 후 빠르게 영업이익률이 상승했다”고 밝혔다.


이 기사 AI가 핵심만 딱!
애니메이션 이미지

주요 뉴스

ⓒ종합 경제정보 미디어 이데일리 - 상업적 무단전재 & 재배포 금지