|
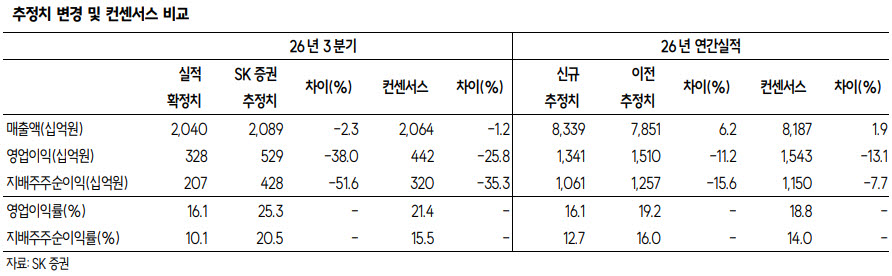
그러나 4분기에는 지분법손익이 개선될 것으로 내다봤다. 지난해 4분기 LG화학의 대규모 적자로 발생했던 지분법손실이 올해 같은 기간에는 흑자로 전환할 것으로 예상했다.
주주환원 정책도 긍정적인 요인으로 꼽았다. LG는 별도 조정순이익의 60% 이상을 배당하는 정책을 발표한 바 있다. 올해 3분기 누적 별도순이익은 5778억원으로 전년 동기 대비 10.1% 증가했다. 자회사 매출과 배당 확대에 따라 별도 손익이 개선되면서 주주환원 규모도 점진적으로 늘어날 전망이다.
SK증권은 2026년 예상 주당배당금(DPS)을 중간배당을 포함해 3200원으로 제시했다. 이는 현재 주가 대비 약 3.6% 수준의 배당수익률에 해당한다.
밸류에이션 측면에서도 매력이 있다는 분석이다. LG의 NAV 대비 할인율은 51.2%로 최근 코스피 하락에 따른 다른 지주회사들의 할인율과 비교해도 높은 수준이다. 목표주가는 기존과 동일한 40%의 할인율을 적용하되 자회사 주가 하락분을 반영해 11만원으로 낮췄다.
최 연구원은 “LG 지분가치의 90%가 상장 자회사에서 발생하는 만큼 주가가 지주사 할인율 변화보다는 자회사 지분가치에 연동될 가능성이 높다”고 판단했다.