|
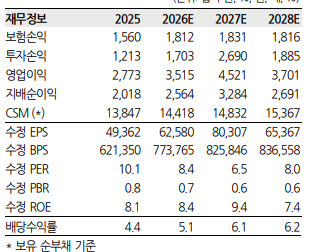
3분기 보험손익은 3958억원으로 전년 동기 대비 7% 증가했다. 간접사업비가 평소의 2배 수준으로 늘면서 장기보험 손익은 기대를 밑돌았지만, 자동차보험 수익성이 예상보다 개선되면서 이를 상쇄했다. 특히 보험금 예실차(예상과 실제의 차이)는 전년 동기와 자체 추정치 대비 양호한 수준을 나타냈다. 간접사업비 증가 원인은 확인되지 않아 일회성 요인으로 보고 실적 추정치에는 반영하지 않았다.
투자손익은 2555억원으로 전년 동기 대비 23% 감소했다. 이자·배당수익에서 부담이자를 뺀 본질 스프레드는 예상을 웃돌았지만, 자산 매매·평가손익이 예상보다 250억원 부진했고 신탁손실 300억원 등이 반영된 영향이다.
신계약 지표에서는 인보험 매출이 전분기 대비 6% 증가했지만 마진배수가 하락했다. 전분기 계리감독 가이드 반영에 따른 영향으로 신계약 보험계약마진(CSM)은 전분기 대비 3% 감소했다. 다만 기중 조정의 부정적 영향이 과거보다 축소되면서 보유 CSM 잔액은 2% 증가했다.
한국투자증권은 자산시장 부진에 따른 매매·평가손실에도 삼성화재의 손익 변동성이 보험사 가운데 가장 낮았다는 점에 주목했다. 장기보험과 자동차보험 수익성이 예상보다 개선되는 흐름도 긍정적으로 평가했다.
김 연구원은 “대규모 배당수익을 바탕으로 한 주주환원 기대가 주요 투자 포인트인 만큼 구체적인 주주환원 정책 제시가 지연되는 점은 아쉬운 요인”이라고 꼽았다. 이어 “실적 추정치 변화가 크지 않아 목표주가는 유지했지만, 최근 주가 하락으로 상승 여력이 확보됐다고 판단해 투자의견을 상향 조정했다”고 설명했다.