22일 금융권에 따르면 지난달 31일 ‘여신심사 선진화를 위한 모범규준’ 개정에 따라 무주택 근로자가 주담대를 받을 경우 은행은 차주에게 장래소득 인정 기준 적용 여부와 적용후 대출한도 산출 결과를 필수적으로 고지해야 한다.
|
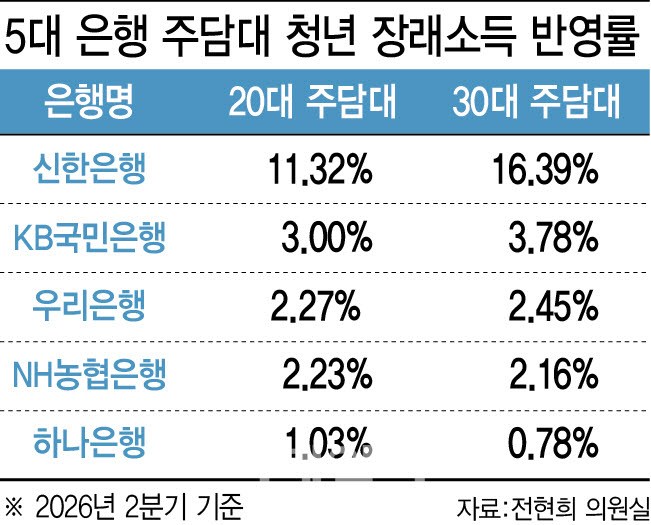
국회 정무위원회 소속 전현희 더불어민주당 의원이 금융감독원에서 제출받은 자료에 따르면 5대 시중은행(KB국민·신한·하나·우리·NH농협은행)의 올해 2분기 주택담보대출 신규 취급건수 기준으로 20대와 30대에게 장래소득을 인정해준 대출 비중은 KB국민 3%대, 우리 ·NH농협은행은 2%대, 하나은행은 0~1%대다. 신한은행만 10%대를 보였다.
그나마 감독당국에서 ‘의무 고지’를 검토하기 시작한 올해 2분기 반영률이 높아진 것이고, 지난해까지는 대부분 반영률이 1%대를 넘기지 못했다. 100명중 1명 정도에게만 이 제도가 적용된 셈이다. 은행이 자율적으로 적용하도록 한 탓에 차주에게 안내를 제대로 하지 않고, 이를 알지 못하는 차주가 요청하지 않으면서 소수의 대출에서만 적용됐다.
앞으로는 청년(20~30대) 차주가 주담대(만기 10년 이상 비거치식 분할상환대출)를 신청하면 은행으로부터 장래소득 적용 가능 여부와 이에 따른 대출한도에 대한 설명을 듣고 비교해 선택할 수 있다.
장래소득은 차주의 최근 연도 소득과 연령대별 평균소득 증가율 등을 토대로 산정한다. 평균소득 증가율은 고용노동통계의 연령대별 월급여 자료 등을 활용한다.
가이드라인에 제시된 표준 평균 소득증가율은 만기 30년 주택담보대출을 신청할 때 만 20~24세 청년은 31~34%의 소득 가산을 받는다. 만 25~29세는 22~25%, 만 30~34세는 12~15%의 소득이 가산된다. 소득이 가산된13.1%의 소득이 가산된다. 그런데 여기에도 “은행이 자율적으로 통계 정보 등을 활용해 합리적 수준의 기준을 마련해 운영할 수 있다”는 예외 조항이 달려있어 사실상 은행의 어떤 태도를 취하느냐에 따라 인정소득의 범위가 달라질 수도 있다.
전현희 의원은 “청년들의 미래소득을 반영해 대출한도를 확대하기 위해 마련된 제도가 은행권의 소극적인 활용으로 제 역할을 다하지 못하고 있다”며 “최근 금융당국이 장래소득 인정기준에 대한 고지를 의무화한 만큼, 장래소득 인정제도가 청년들에게 실질적인 ‘금융 사다리’ 역할을 할 수 있도록 금융당국과 은행권이 힘을 모아야 한다”고 강조했다.