|
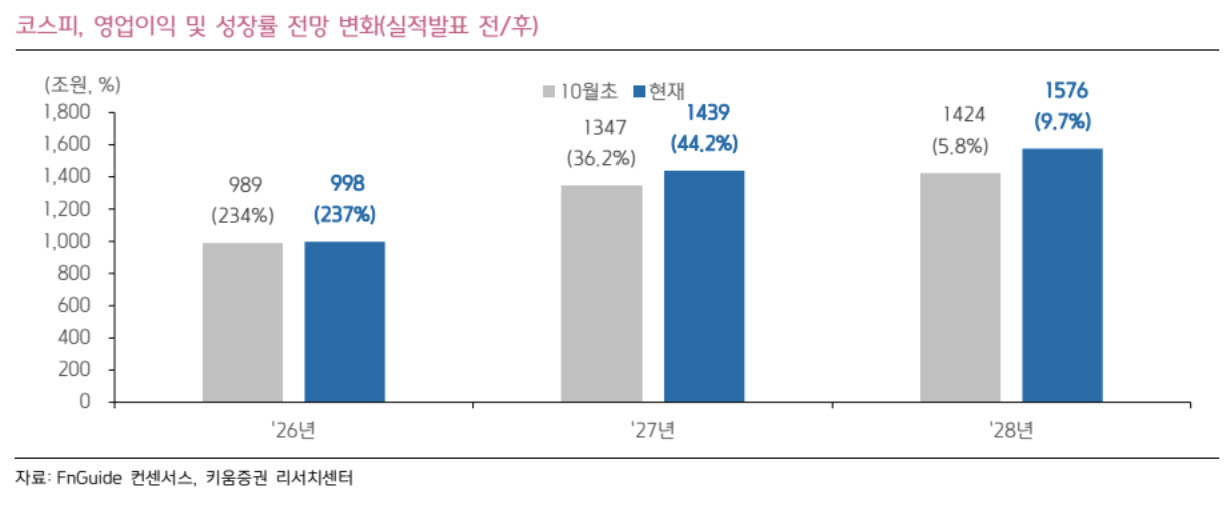
문제는 실적 개선이 반도체 업종에 지나치게 집중돼 있다는 점이다. 지난달 초 이후 코스피 전체의 내년 영업이익 전망 증가분은 약 110조원으로 집계됐다. 이 가운데 반도체 업종의 증가분만 약 118조원에 달했다. 반도체를 제외한 나머지 25개 업종의 영업이익 전망은 오히려 약 7조9000억원 하향 조정된 셈이다.
업종별로도 전체 26개 가운데 19개 업종의 내년 영업이익 전망이 낮아졌다. 자동차 업종은 원자재와 판촉 비용 부담에 원화 강세까지 겹치면서 전망치가 13.0% 하향 조정됐다. 증권 업종은 거래대금 감소, 화학과 비철·목재 업종은 원가 부담과 제품 가격 하락 등이 실적 전망을 끌어내렸다.
반면 정제마진 강세가 이어진 에너지 업종은 영업이익 전망치가 12.3% 상향됐다. 인공지능(AI) 서버용 부품 공급 부족의 수혜를 입은 IT하드웨어도 8.5% 높아졌다. 운임 강세가 지속된 운송 업종 역시 실적 개선이 기대되는 분야로 꼽혔다.
실제 3분기 실적 발표에서도 기업들의 이익 개선세가 둔화한 것으로 확인됐다. 현재까지 3분기 실적을 발표한 코스피 기업 가운데 영업이익이 시장 예상치를 웃돈 기업의 비율은 47.8%로, 2분기 65.2%에서 17.4%포인트 하락했다.
시장 예상치를 얼마나 웃돌았는지를 보여주는 ‘어닝 서프라이즈’(깜짝 실적) 강도도 약해졌다. 3분기 영업이익은 시장 예상치를 평균 3.0% 웃도는 데 그쳐 2분기 9.5%보다 상승 폭이 축소됐다. 순이익은 오히려 시장 예상치를 19.6% 밑돌았다.
주요 원인으로는 원화 강세가 꼽힌다. 3분기 평균 원·달러 환율이 전 분기보다 약 6% 하락하면서 수출기업의 원화 환산 매출이 감소했다. 여기에 외화환산손실 등 영업외 손익 악화까지 겹치면서 순이익 부진으로 이어졌다는 분석이다.
실적 전망 개선이 주가 상승으로 연결되지 않는 현상도 두드러졌다. 최근 3개월간 코스피의 향후 12개월 주당순이익(EPS) 전망치는 16.0% 상향됐지만 주가수익비율(PER)은 31.5% 하락했다. 같은 기간 코스피는 19.8% 조정받았다. 기업의 이익 전망이 높아졌음에도 투자자들이 부여하는 주가 평가 수준이 더 큰 폭으로 낮아진 것이다.
키움증권은 실적 개선 업종이 제한적인 만큼 투자 전략도 압축할 필요가 있다고 조언했다. 코스피200의 최근 1개월 이익조정비율은 올해 4분기와 내년 전망치 모두 마이너스(-)를 기록했다. 두 기간의 실적 전망이 동시에 개선되는 업종은 반도체와 IT하드웨어, 운송 정도로 좁혀졌다.
최재원 키움증권 연구원은 “주가가 실적보다 밸류에이션 조정에 좌우되는 국면인 만큼 높은 수익성을 바탕으로 실적 안정성을 갖춘 기업을 중심으로 이익 모멘텀을 보조 지표로 활용하는 압축 대응이 유효할 것으로 판단한다”고 말했다.