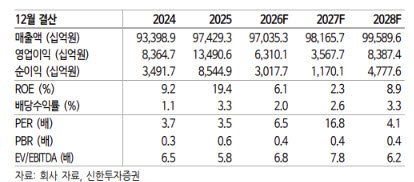
한승훈 신한투자증권 연구원은 이날 보고서에서 “11월 초 SMP가 140원/kWh대를 기록하며 4분기 적자 전환 가능성이 확대됐다”며 “단기 실적 개선은 제한적이나 연내 추진 중인 산업용 지역별 차등요금과 LMP 도입, 정부의 전력망 투자 지원 등 여건을 개선할 정책 변화에 주목한다”고 밝혔다.
한국전력의 3분기 연결 기준 매출액은 26조8518억원으로 전년 동기 대비 2.6% 감소했다. 영업이익은 1조6441억원으로 70.9% 급감하며 시장 컨센서스인 2조4143억원을 31.9% 밑돌았다. 영업이익률도 지난해 같은 기간 20.5%에서 6.1%로 하락했다.
실적 부진의 주요 원인으로는 연료비와 구입전력비를 비롯한 전반적인 비용 증가가 꼽혔다. 액화천연가스(LNG) 가격 상승폭에 비해 전력도매가격(SMP) 상승폭이 제한적이었던 데다 원전 해체 관련 충당부채와 온실가스 배출원가 등 기타 영업비용도 늘어났다.
한 연구원은 “LNG 가격 상승폭 대비 SMP 상승폭이 제한적인 가운데 기타영업비용의 증가가 수익성을 압박했다”며 “월성 1호기 해체비용 재산정에 따른 원전복구충당부채 조정액 증가와 온실가스 배출원가 증가가 주요 원인”이라고 설명했다.
3분기 연료비는 6조8838억원으로 전년 동기 대비 25.1% 증가했다. 주요 원자재 가격과 원·달러 환율 상승이 영향을 미쳤다. 구입전력비 역시 10조3028억원으로 11.4% 늘었다.
기저발전원의 발전량 비중은 89.0%로 전년 동기보다 1.7%포인트 상승했다. 발전 자회사의 원전 이용률은 82.7%, 석탄 이용률은 71.2%로 각각 4.8%포인트, 0.5%포인트 높아졌다. 다만 SMP 상승과 신재생에너지공급의무화제도(RPS) 관련 비용 증가로 구입전력비 부담을 상쇄하지 못했다.
신한투자증권은 비용 부담을 반영해 한국전력의 올해와 내년 영업이익 추정치를 각각 16.5%, 13.0% 하향 조정했다. 올해 영업이익 전망치는 기존 7조5591억원에서 6조3101억원으로, 내년 전망치는 4조990억원에서 3조5677억원으로 낮췄다.
특히 올해 4분기에는 2467억원의 영업손실을 기록하며 적자 전환할 것으로 예상했다. 연간 영업이익도 올해 6조3101억원에서 내년 3조5677억원으로 43.5% 감소할 것으로 전망했다.
다만 실적 전망치 하향에도 목표주가는 유지했다. 12개월 선행 주당순자산가치(BPS)가 8만21원으로 기존 추정치보다 1802원 낮아지는 데 그쳐 목표주가 산정에 미치는 영향이 제한적이라는 판단이다.
한 연구원은 “BPS 감소폭이 제한적이기에 투자의견 매수, 목표주가 4만원을 유지한다”며 “목표 PBR(주가순자산비율)은 0.5배이며 현재 주가는 12개월 선행 PBR 0.38배 수준”이라고 분석했다.
이어 “낮은 밸류에이션이 하방을 지지하겠으나, 주가 재평가를 위해서는 에너지 가격 안정과 요금·정산체계 개선을 통한 수익성 회복이 필요하다”고 강조했다.
|