|
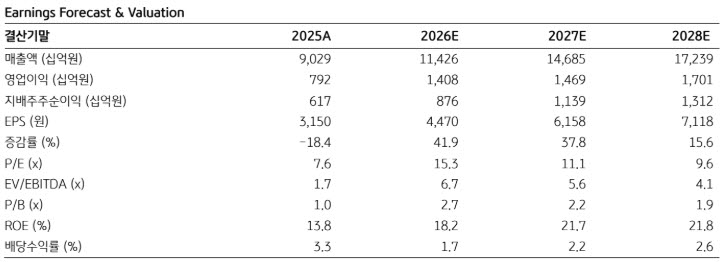
삼성E&A의 화공·뉴에너지 부문 매출총이익률은 2019년 9%에서 2026년 18.1%로 상승할 것으로 추정된다. 통상적인 설계·조달·시공(EPC) 업황에서는 마진 압박과 수주 감소가 나타날 수 있는 수준이지만 삼성E&A는 오히려 수주 규모가 확대되고 있다. 프로젝트당 입찰업체 수도 기존 6곳에서 2곳으로 줄었으며 수의계약과 반복 수주 비중도 높아지고 있다.
이는 발주처가 경쟁 입찰보다 삼성E&A를 지정하고 있다는 의미로 해석된다. 공사 기간을 지킬 수 있다는 확신에 발주처가 프리미엄을 지불하고 있다는 것이다. KB증권은 삼성E&A의 경쟁력 기반으로 AI와 모듈러 공법을 꼽았다.
AI 경쟁력은 축적된 프로젝트 데이터와 설계 자동화 시스템에서 나온다. 삼성E&A는 2017년부터 프로젝트 데이터를 정형화했으며 2020년 디지털 전환(DT)을 경영전략으로 채택했다. 이후 팔란티어 기반 설계 자동화 시스템을 구축해 AI가 신규 설계를 시뮬레이션으로 검증하도록 했다. 설계 단계에서 오류와 시행착오를 걸러내면서 현장 작업을 줄이고 공장 제작으로 전환할 수 있는 기반을 마련했다는 분석이다.
모듈러 공법도 프로젝트 통제력을 높이는 요인이다. 기존 EPC 방식은 공정 대부분이 현장에서 이뤄져 외부 변수와 여러 공종 간 작업 연계에 영향을 받는다. 반면 삼성E&A는 플랜트를 모듈 단위로 설계하고 통제된 공장에서 제작해 현장 작업을 최소화한다. 이를 통해 공사 과정의 변수를 줄이고 공기를 단축할 수 있다는 설명이다.
KB증권은 높은 수익성 역시 공기 단축 경쟁력의 결과로 해석했다. 공사 기간을 줄이면 예비비 지출을 최소화하거나 조기 준공 인센티브를 확보할 수 있기 때문이다. 에너지 안보와 고금리 환경이 이어지면서 발주처가 공기를 단축할 수 있는 EPC 기업을 찾는 흐름도 지속될 것으로 전망했다. 미국 액화천연가스(LNG) 사업에서 조기 준공 보너스가 지급되는 사례도 이러한 흐름을 보여준다고 설명했다.
장 연구원은 “삼성E&A가 AI 기반 설계와 모듈러 공법을 통해 프로젝트 통제력을 높이고, 이를 수익성과 반복 수주로 연결하는 선순환 구조를 구축했다”며 “과거 정상기업으로 거듭나던 2018년의 P/B 3.5배를 웃돌지 못할 이유가 없다”고 말했다. 이어 “현재 목표주가에 반영된 3.2배 이상의 밸류에이션도 가능하다”고 덧붙였다.