|

12일 김형태 신한투자증권 연구원은 피에스케이홀딩스의 내년 매출액을 5001억원으로 전년 대비 75% 증가하고, 영업이익은 2005억원으로 77% 늘어날 것으로 추정했다. 이는 기존 추정치보다 각각 35% 상향한 수치로, 시장 컨센서스인 매출액 4109억원과 영업이익 1657억원도 크게 웃도는 수준이다.
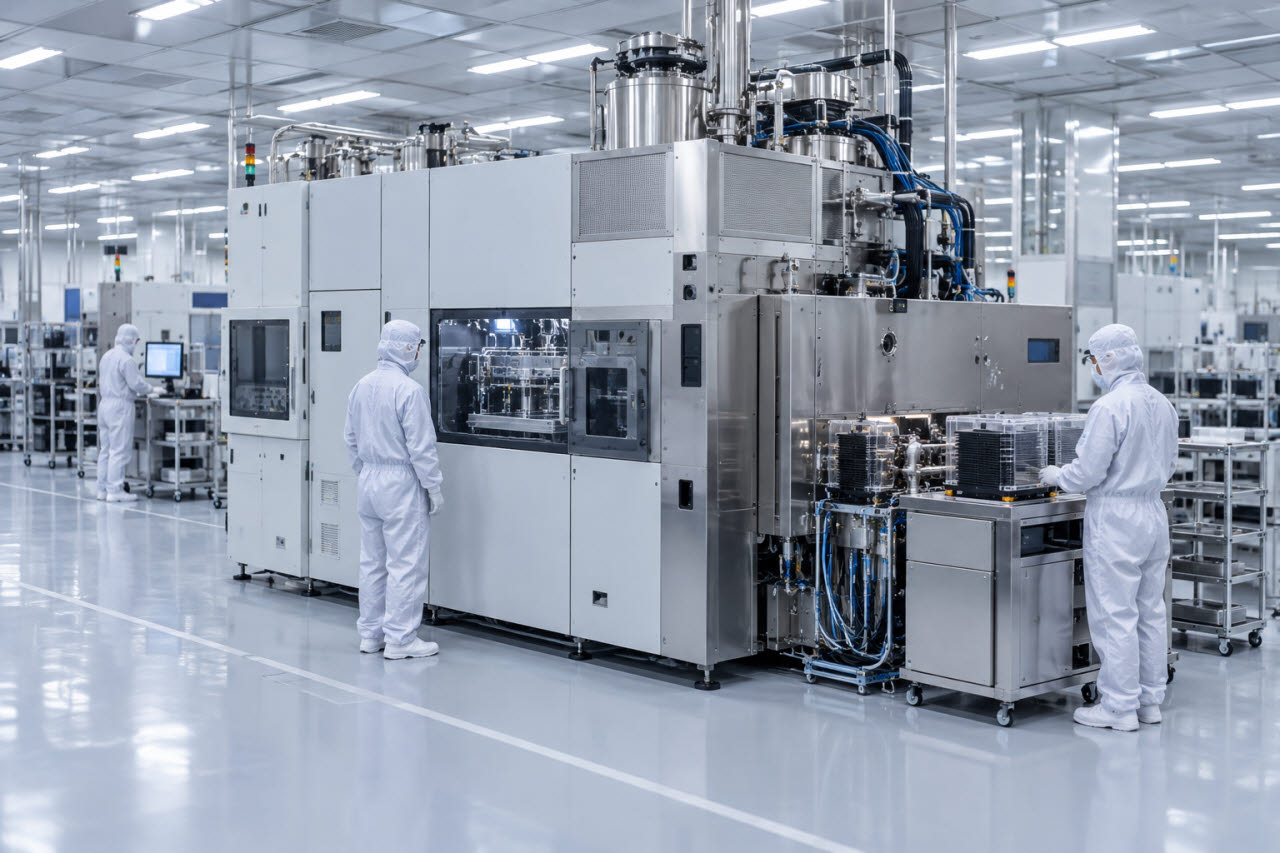
김 연구원은 글로벌 고객사들의 설비투자 사이클이 시작되면서 실적 전망치 상향이 가능해졌다고 분석했다. 종합반도체기업(IDM)과 파운드리, 반도체 후공정 외주업체(OSAT)를 아우르는 견고한 거래 이력이 핵심 경쟁력이라는 설명이다. 투자 확대 기조가 확인될 2027년에는 70%를 웃도는 매출 성장률을 달성할 수 있을 것으로 내다봤다.
올해 3분기 실적은 높아진 시장 기대치를 밑돌 것으로 예상했다. 매출액은 757억원으로 전분기 대비 60% 증가하고, 영업이익은 321억원으로 133% 늘어날 것으로 전망했다. 다만 시장 컨센서스인 매출액 854억원과 영업이익 360억원에는 미치지 못할 것으로 봤다.
대만의 첨단 패키징(CoWoS) 고객사들의 공장 반입(Fab-in)이 일부 지연된 영향이다. 이에 따라 장비 약 5대의 공급 물량이 4분기로 이연될 것으로 추정했다. 다만 TSMC와 OSAT 고객사의 CoWoS 투자 확대 계획을 고려하면 올해 연간 매출액은 기존 예상과 같은 2866억원을 기록할 것으로 전망했다. 4분기에 실적이 집중되는 흐름이 한층 뚜렷해질 것이란 분석이다.
내년 실적 개선은 첨단 패키징 투자 확대가 이끌 것으로 봤다. 김 연구원은 TSMC의 설비투자 증가율이 30% 수준으로 언급된 가운데 CoWoS 증설 투자 비중 확대에 따른 수혜가 예상된다고 분석했다. OSAT 고객사의 CoWoS 생산능력도 2026년 대비 2배 이상 증가할 것으로 내다봤다.
기존 리플로우 장비뿐 아니라 OSAT 고객사를 대상으로 한 디스컴 장비의 침투율도 개선될 것으로 전망했다. 고대역폭메모리(HBM) 투자 회복에 따른 효과도 4분기부터 반영될 것으로 예상했다. 이에 따라 반복적인 사상 최대 실적 경신 기대감이 유효하다고 평가했다.
목표주가 상향에는 2027년 이익 추정치 조정과 밸류에이션 배수 상향이 반영됐다. 신한투자증권은 주당순이익(EPS) 산정 기준을 12개월 선행에서 2027년으로 변경하고, 피에스케이 관계손익에 50% 할인을 적용해 2027년 추정 EPS를 8552원으로 제시했다. 목표 주가수익비율(PER)은 후공정 영업이익률이 20%를 웃도는 비교기업 평균을 반영해 기존 26배에서 30.6배로 높였다.
김 연구원은 2027년까지 HBM과 CoWoS 투자 확대가 이어질 것으로 예상한다“며 ”전방 고객사들의 핵심 투자 영역에 대한 높은 노출도를 바탕으로 밸류에이션 재평가를 기대한다“고 말했다.
|