|

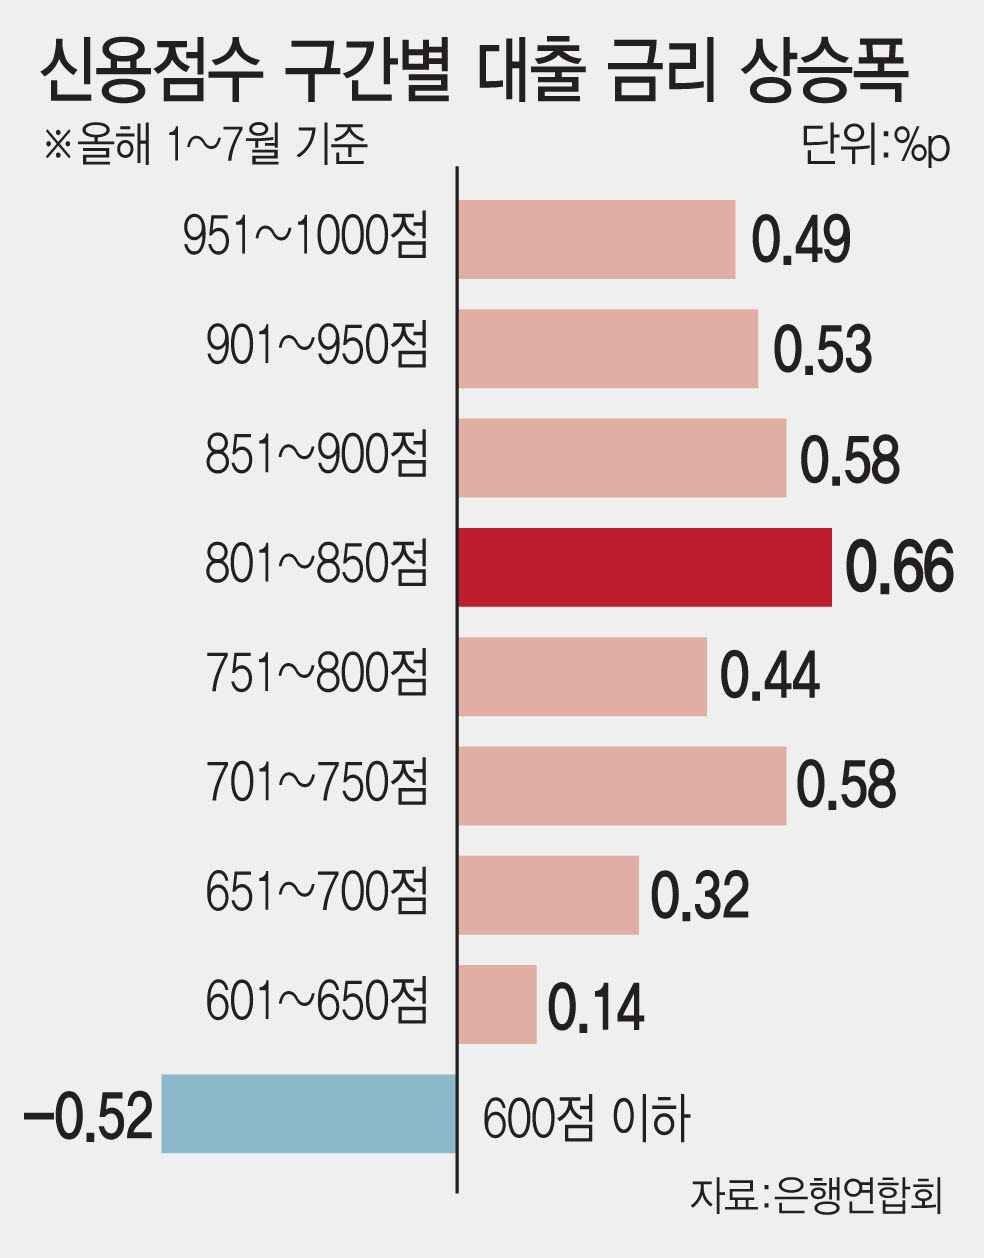
은행권은 이 같은 현상이 나타난 것을 두고 ‘그레이 존(gray zone)’의 피해라고 입을 모았다. 고신용자들은 우대금리가 들어가기 때문에 당연히 금리 상승폭이 크지 않았을 것이라고 분석하면서도, 최근 포용금융 차원에서 700점대 이하인 중·저신용자 금리 우대 정책을 펼치고 있어 사이에 낀 801~850점 구간이 본의 아니게 피해를 봤을 것으로 추정했다. 한 시중은행 관계자는 “명확한 이유를 대긴 어렵지만 결과적으로 보면 이들이 금리 우대 정책에서 빠져 있는 꼴”이라고 설명했다.
801~850점은 은행권 대출의 커트라인으로 불리곤 했다. 최근에야 은행들이 저신용자를 위한 대출 상품을 출시하면서 문턱을 낮추고 있지만, 과거에는 최소 800점대 이상일 때 대출 심사대에 올리는 게 관행이었다. 이 구간은 900점대였지만 대출 연체 이력이 있거나 대출이 잦을 때 떨어질 수 있는 점수대다. 금융거래 이력이 충분히 쌓이지 않은 신 파일러(thin filer)도 이 구간에 주로 포함되는 것으로 알려졌다.
학자금 대출이 없는 사회초년생이라도 금융거래 내역이 부족하기 때문에 800점 초반대 점수로 분류될 수 있다는 설명이다. 실제 신 파일러로 추산된 1250만명 중 541만명이 30대 이하인 것으로 나타났다. 은행권에서는 사회초년생을 가장 안타까운 차주로 평가하기도 한다. 미래 소득이 늘어날 것을 감안하면 대출 상환 능력이 충분하다고 볼 수 있는데, 대출 심사는 ‘과거 금융거래’를 기반으로 하기 때문에 높은 신용점수를 주기 어렵다는 얘기다.
|
상황이 이렇다 보니 “차라리 연체해 신용점수를 떨어뜨리는 게 낫겠다”라는 우스갯소리도 나오고 있다. 저신용자로 분류돼 포용금융 정책의 수혜라도 보겠다는 반응이다. 애매한 신용점수에 고민이 많은 차주들은 신용점수 빠르게 높이는 방법 등을 공유하며 발버둥치고 있다.
금융권에서는 신용카드 사용을 늘리는 게 신용점수를 높이는 가장 즉각적인 방법이라고 꼽는다. 신용카드는 미리 돈을 끌어다 쓴 후 매달 정산하는 방식이기 때문에 빠르게 금융거래 이력을 쌓을 수 있다는 설명이다. 은행에서는 이를 통해 상환 능력 등을 두루 확인할 수도 있다. 이후 대안신용평가 등을 통해 점수를 높이는 것이 안정적이라고도 언급한다.
금융권 관계자는 “애매한 점수 구간을 빠져나오는 것이 현재로서는 대출 이자 부담을 줄이는 현실적인 방안”이라면서 “신용카드 사용량을 안정적으로 관리할 수 있는 선에서 늘리면 좋을 것”이라고 말했다.