고의영 iM증권 연구원은 이날 발간한 보고서에서 “원·달러 평균환율이 2분기 1500원에서 3분기 1410~1420원 수준으로 하락하는 상황에서도 회사는 7월 당시와 마찬가지로 영업이익 700억원 초중반의 사업 계획을 유지하고 있다”라며 “환율 조건만 2분기 수준이었다면 800억원 이상이 무난했을 것이라는 점에서 펀더멘털이 한층 강해지고 있다”라고 말했다.
이어 “3분기 사업 계획이 상대적으로 보수적이라는 이유로 주가는 8월 이후 경쟁사 대비 언더퍼폼(시장 수익률 하회)했으나, 실적 시즌이 다가올수록 주가 갭을 메워갈 것”이라고 말했다.
언론 보도에 따르면 대덕전자는 다수 고객사와 장기공급계약(LTA) 및 선수금 논의를 진행 중이다. 반기보고서 기준 비유동 계약부채가 지난해 말 68억원에서 올해 6월 말 548억원으로 급증해 이미 일부 고객사로부터 선수금을 수취한 것도 간접적으로 확인됐다.
iM증권은 추가적인 LTA와 선수금은 장기 수요 가시성을 뒷받침하는 촉매가 될 것으로 판단했다. 글로벌 시장조사기관 트렌드포스(TrendForce)에 따르면 인공지능(AI) 칩의 다이 크기 확대와 층수 증가로 ABF 기판 리드타임이 통상 12주에서 48~56주까지 급증한 상태다.
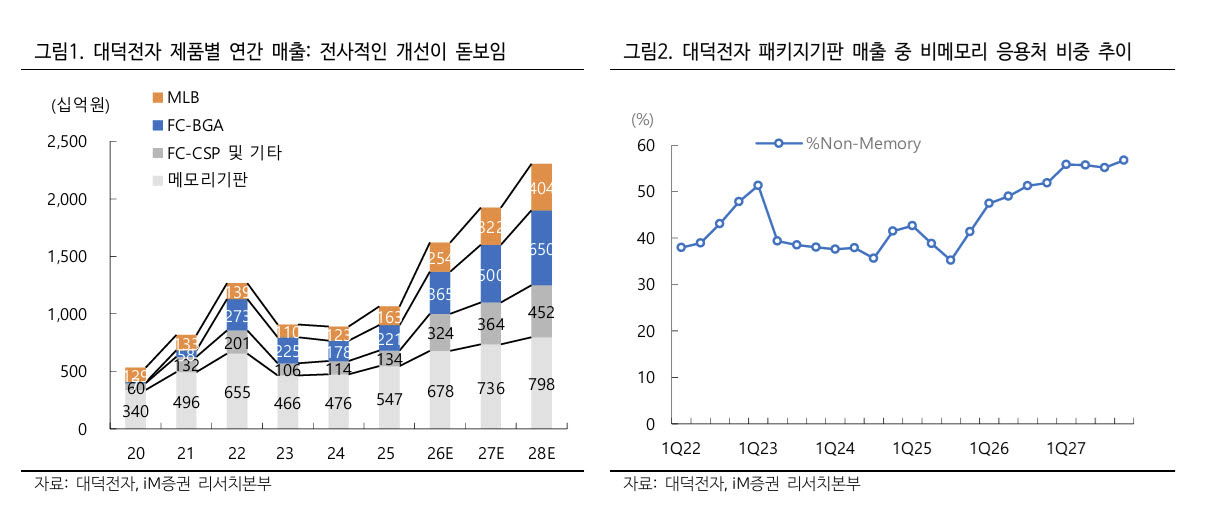
제품군별 성장세도 뚜렷하다. 플립칩 볼그리드어레이(FC-BGA) 부문은 광모듈과 낸드컨트롤러용 기판 수요가 가파르게 늘어나는 가운데, 6월 말 양산을 개시한 스위치용 기판의 견조한 수율을 바탕으로 4분기 신규 고객사향 스위치 양산, 2027년 하반기 피지컬 AI 기판 양산으로 이어지는 로드맵을 확보했다. 이에 대응해 연간 FC-BGA 생산능력(Capa)을 올해 4500억원에서 2027년 상반기 6500억원으로 늘릴 계획이다.
다층인쇄회로기판(MLB)과 BT기판의 증설 효과도 맞물린다. MLB는 3분기부터 증설 효과가 본격 반영되며 분기 매출 규모가 기존 500억원대에서 750억원 수준으로 확대되고, 고수익 우주항공 분야 신규 고객도 확보했다. 서버용 DDR5와 LPDDR 중심의 BT기판 역시 2027년 상반기까지 연간 캐파를 기존 9500억원에서 1조2000억원으로 확장할 예정이다.
iM증권은 대덕전자의 2026년 연간 연결 기준 매출액을 1조6110억원, 영업이익을 2670억원으로 추정했다. 전년 대비 매출은 51.2%, 영업이익은 443.4% 급증하는 수준이다. 2027년에는 매출액 1조9210억원, 영업이익 3990억원을 기록하고 2028년에는 영업이익 5830억원에 달할 것으로 내다봤다.
고의영 연구원은 “2027년 주당순이익(EPS) 6086원에 목표 주가수익비율(P/E) 31배를 적용해 목표주가를 19만원으로 상향했다”라며 “이는 이비덴(Ibiden), 유니마이크론(Unimicron) 등 글로벌 패키지기판 선도 업체의 2027년 평균 P/E인 37배 대비 15% 할인한 수준”이라고 말했다.
|