|

김 연구원은 “오히려 지금은 지수가 더 내려갈 수 있다는 전제 하에 하방을 열어두는 게 맞다”며 “코스피 12개월 선행 주가순자산비율(PBR) 1배에 해당하는 5150선까지 투자 간격을 철저히 계산한 후 기계적 분할 매수로 접근해야 한다”고 말했다.
최근 국내 증시가 급락한 배경에는 글로벌 반도체 업종 약세가 자리하고 있다. 필라델피아 반도체 지수는 최근 8거래일 연속 하락하며 2006년 5월 기록한 최장 연속 하락 기록인 9거래일에 근접했다. 그동안 AI 설비투자(CAPEX) 확대가 기술주 성장 동력으로 평가받았지만 고금리 장기화 속에서 차입을 통한 대규모 투자가 실제 수익으로 이어질 수 있는지를 둘러싼 의구심이 커진 영향이다.
이 같은 우려는 신용시장에서도 나타나고 있다. AI 클라우드 업체 코어위브의 신용부도스와프(CDS) 프리미엄은 1128bp(1bp=0.01%포인트)까지 치솟았으며 오라클 역시 301bp로 상승했다. 부채에 의존한 AI 인프라 투자 확대가 기업 신용위험에 대한 경계심으로 이어지고 있다는 분석이다.
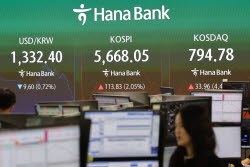
국내 증시도 충격을 피하지 못했다. 코스피와 필라델피아 반도체 지수 간 주간 기준 52주 이동 상관계수는 0.6에 달한다. 최근 코스피 하락률은 14.5%로 코스닥(-10.9%)보다 낙폭이 컸다. 반도체를 비롯한 대형 기술주에 매도세가 집중된 결과다.
증시 불안에 코스피200 변동성지수(VKOSPI)는 48.9포인트까지 치솟았다. 다만 한국 CDS 프리미엄은 여전히 20bp대로 안정적인 수준을 유지하고 있어 금융시장 전반이 시스템 리스크에 노출된 상황은 아니라는 평가다.
김 연구원은 공격적인 저가 매수 시점을 판단할 분수령으로 오는 21일(현지시간) 예정된 메타의 실적 발표를 지목했다. 메타가 기존 AI 투자를 실제 매출과 이익으로 연결했는지 확인할 수 있는 계기가 될 수 있어서다.
김 연구원은 “견고한 실적과 함께 AI 설비투자의 당위성을 입증할 명확한 투자수익률(ROI) 가이던스를 제시한다면 AI 성장이 가능하다는 신뢰가 회복될 수 있다”며 “AI 최종 수요와 수익성 간 연결이 입증돼야 글로벌 기술주 약세가 중단될 수 있다”고 설명했다.
이어 “이 과정에서 AI 반도체 비중이 높은 코스피도 회복 탄력성을 강화할 수 있다”며 “지금은 투자심리를 되돌릴 수 있는 이벤트를 지켜볼 시점으로 이를 확인하기 전까지는 리스크 관리가 요구된다”고 강조했다.