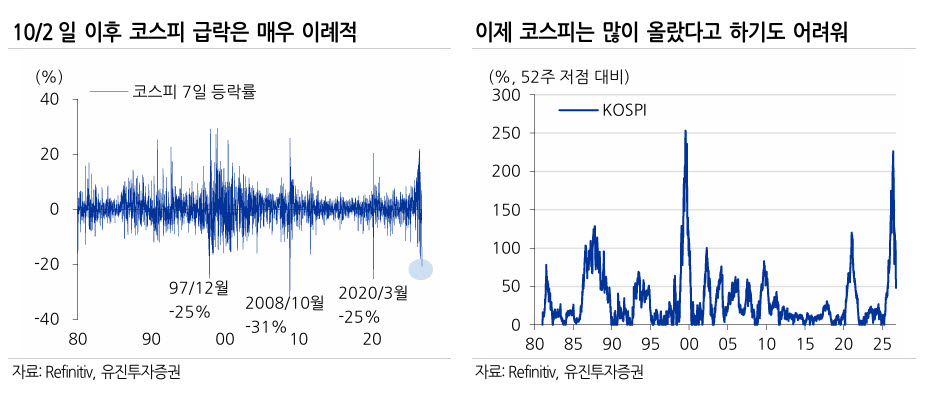
허재환 유진투자증권 연구원은 19일 보고서에서 “7월의 악몽이 재현됐다”며 “7월에는 급등 피로와 단일종목 상장지수펀드(ETF)를 중심으로 한 반도체 쏠림이 급락의 원인이었다면, 이번 10월 급락은 코어위브 회사채 금리 급등과 앤트로픽의 3분기 연환산 매출 증가율 둔화에서 나타났듯 AI 기업의 신용위험과 설비투자 우려가 원인”이라고 밝혔다.
허 연구원은 “AI 생태계에서 취약한 코어위브의 5년물 신용부도스와프(CDS) 프리미엄은 지난주 1100bp(1bp=0.01%포인트)를 넘었는데, 이는 5년 안에 부도가 날 확률이 40~50% 이상이라는 의미”라며 “AI의 병목이 자본으로 확대되면서 설비투자가 갑자기 멈출 수 있는 위험이 커졌다”고 진단했다. 이어 “신용위험은 위험자산과 경기에 중대한 위협 요인”이라고 강조했다.
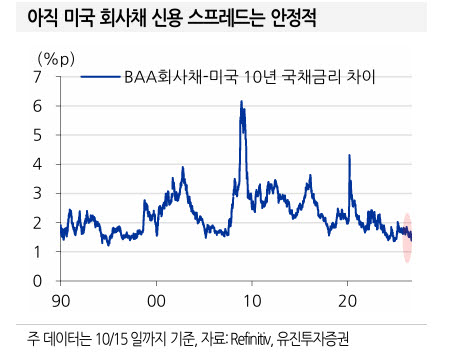
다만 버블 붕괴나 경기 침체의 전조로 보기는 아직 이르다고 판단했다. 취약 기업을 나타내는 CCC등급 회사채 스프레드는 15일 12.78%포인트로 빠르게 높아졌지만, 미국 회사채 신용 스프레드(BAA등급 회사채와 미국 10년물 국채 금리차)는 1.44%포인트로 안정적이라는 설명이다.
|
문제는 실적이 좋은데도 국내 증시가 더 급격히 무너졌다는 점이다. 허 연구원은 “이제는 국내 증시가 많이 올랐다는 이유만으로는 설명이 되지 않는다”며 “결국 반도체 비중이 너무 높기 때문으로 추정된다”고 분석했다. 코스피에서 반도체 시가총액 비중은 지난해 2분기 25%에서 올해 6월 60%대까지 올랐다. 코스피 영업이익에서 반도체 비중이 70%를 넘을 것이라는 기대가 반영된 결과다. 그는 “기업 실적이 좋더라도 쏠림과 편중은 안정적인 경기와 증시 성장에 부정적이라는 점을 다시 확인했다”고 말했다.
과거 사례도 참고할 필요가 있다고 짚었다. 허 연구원은 “과거 국내 증시 상승 국면에서도 주도 업종의 비중이 2~3배 이상 가파르게 커진 뒤 급격히 줄어드는 과정을 거쳤다”며 2006~2008년 중국·원자재 관련 업종, 2011~2012년 ‘차화정’(자동차·화학·정유), 2021~2022년 배터리 붐을 예로 들었다.
투자 전략으로는 분할매수와 편중 축소를 함께 제시했다. 허 연구원은 “주가가 과도하게 하락했다는 점에서 분할매수 구간으로 볼 수 있다”면서도 “주가가 반등하더라도 편중 위험을 줄일 필요가 있다”고 조언했다. 이어 “지난 1년간 반도체 업종과 상관관계가 낮거나 반대로 움직였던 미디어·엔터, 호텔·레저 등 소비 업종과 건강관리, 코스닥 등에 관심을 둘 필요가 있다”고 덧붙였다.
|