은행권은 1000조원 넘는 정기예금 잔액을 끌어모으고 있지만 자금조달 안정성을 마냥 낙관하지는 못하고 있다. 개인예금보다 금리에 민감한 기업예금이 수신 증가를 주도하면서 예금 잔액이 늘어도 자금 이탈 위험은 함께 커질 수 있다는 분석이 나온다. 여기에 은행채 만기까지 한꺼번에 몰리면 은행이 단기간에 마련해야 할 자금 부담이 더욱 커질 수 있다.
|
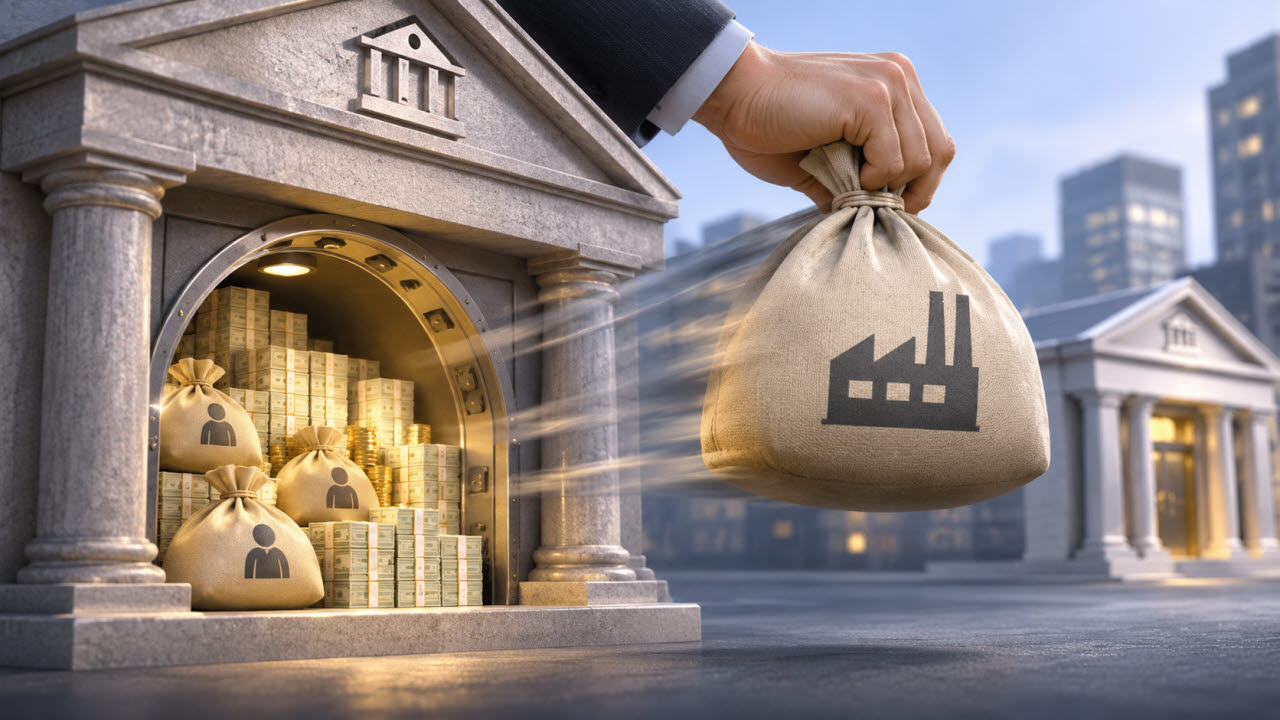
핵심은 은행에 들어오는 돈의 성격이다. 개인이 월급을 받고 생활비를 결제하기 위해 사용하는 계좌는 일상적인 금융거래와 연결돼 있다. 반면 기업이 여유자금을 맡기는 계좌는 자금 운용 목적이 강하다. 금리가 더 높은 상품이 나오거나 사업에 필요한 자금이 생기면 예치금을 대규모로 인출할 가능성이 상대적으로 크다.
특히 거액 기업예금은 소수 고객에게 자금이 집중될 수 있다는 점에서 부담이다. 수많은 개인 고객의 예금이 조금씩 움직이는 것과 달리 기업 몇 곳이 자금을 회수하는 것만으로도 은행의 수신 잔액이 크게 줄어들 수 있다. 즉 은행이 기업예금에 대한 의존도를 높일수록 시장 변화에 취약해질 수 있다. 평상시에는 기업자금 유입이 수신 확대에 도움이 되지만 금리 변동성이 커지거나 금융시장에 불안이 확산하면 대규모 자금이 단기간에 빠져나갈 가능성이 크다.
한 은행권 관계자도 “은행 입장에서는 적은 금액으로 여러 계좌가 있는 게 유리하다. 거액 예금이 한꺼번에 들어오면 언제 빠질까 불안한 요소”며 “조 단위 이상 들어오면 통상 부담스럽다고 판단한다”고 전했다.
예금 이탈에 은행채 만기까지 겹치면 부담은 더욱 커진다. 은행은 고객이 맡긴 예금 외에도 채권을 발행해 자금을 조달한다. 만기가 돌아온 채권은 상환해야 하는데, 보유한 자금이 부족하면 새 채권을 발행하는 등의 방식으로 필요한 돈을 마련해야 한다.
그렇다고 예금을 붙잡기 위해 무작정 금리를 높일 수도 없다. 높은 예금금리는 자금 이탈을 막는 데 도움이 될 수 있지만 은행이 지급해야 할 이자도 늘린다. 대출에서 벌어들이는 이자와 예금에 지급하는 이자의 차이가 줄어들면 수익성에도 부담이 된다. 예금 유치 경쟁이 오히려 은행의 이익을 갉아먹을 수 있는 것이다.
결국 중요한 것은 ‘많이 들어오는 돈’보다 ‘오래 머무르는 돈’이다. 급여이체와 결제 등 지속적인 금융거래를 기반으로 확보한 예금은 단순히 높은 금리를 좇아 이동하는 자금보다 안정적인 수신 기반이 될 수 있다. 특정 기업의 거액 예금에 대한 의존도를 낮추고 자금조달 경로를 다변화할 필요성도 커지고 있다.
백 연구위원은 “은행채의 만기가 일시에 몰리는 경우 자금 조달이 어려울 수 있다”며 “만기의 분산, 급여·결제 등 지속적인 거래관계에 기반한 예금 확충, 거액 기업예금에 대한 집중도 관리 등이 필요하다”고 제언했다.