|
재산세는 토지를 어떻게 쓰느냐에 따라 계산 방식이 달라진다. 납세자가 같은 시·군·구에 가진 종합합산 대상 토지는 가액을 합쳐 누진세율을 적용한다. 이를 종합합산과세라고 한다. 일정 요건을 갖춘 건물의 부속토지는 별도로 묶어 상대적으로 낮은 누진세율을 적용하는 별도합산과세 대상이다. 정상적인 경제활동에 쓰이는 땅의 세금 부담을 덜어주려는 취지다. 회사는 두 주차장에 이 방식을 적용해야 한다고 주장했다.
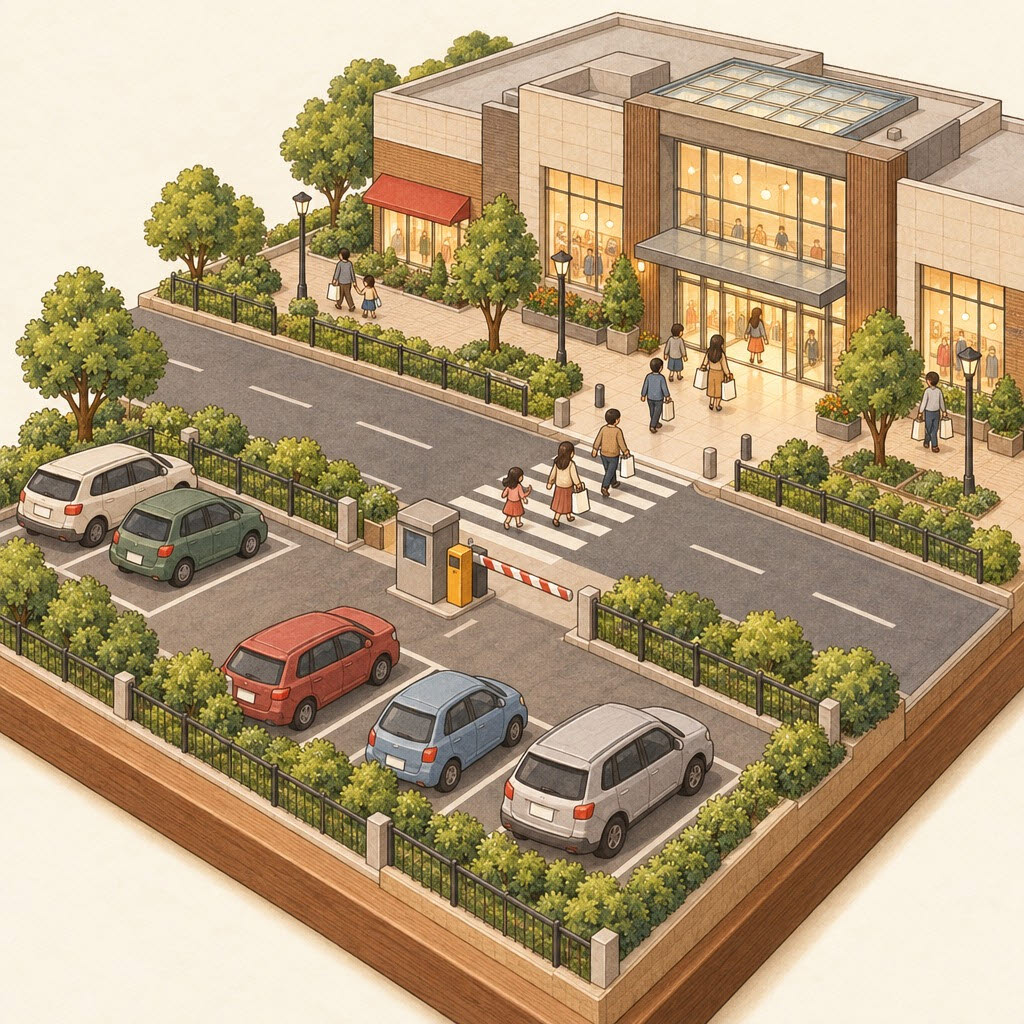
회사는 쇼핑몰 건물을 빌려 운영하면서 맞은편의 두 필지를 사서 주차장으로 썼다. 건물과 주차장 사이에는 폭 15~20m의 도로가 있었다. 건물 지하에는 이미 1168대가 주차할 수 있었지만, 회사는 개장을 준비하며 주차 공간이 부족할 것을 우려해 바깥에 303대 규모의 주차장을 추가로 마련했다.
1심도 주차장이 쇼핑몰 고객의 편의를 위해 쓰인다는 점은 인정했다. 다만 건물과 땅의 소유자가 다르고, 도로로 분리돼 있으며, 건물로 이어지는 전용 통로도 없다는 점을 중시했다. 이미 법에서 요구하는 주차 공간을 확보했는데 회사가 매출을 늘리려 추가로 산 땅이라는 점도 이유로 들었다. 임대차가 끝나면 회사가 주차장 땅을 다른 용도로 쓸 수 있다는 것이다.
항소심은 실제로 어떻게 운영해 왔는지를 살폈다. 회사는 쇼핑몰 개장 때부터 고객에게 주차장을 제공했다. 울타리에는 쇼핑몰 주차장이라는 표시가 있었고, 입구에는 차단기와 요금 정산시설을 갖췄다. 구매금액이 1만원 이상이면 1시간, 10만원 이상이면 5시간 무료였다. 도로 건너편이지만 쇼핑몰과 가장 가까운 땅들이었고, 횡단보도로 쉽게 오갈 수 있었다.
대법원은 건물의 부속토지를 판단할 때 토지의 실질적인 이용 현황을 기준으로 삼아야 한다고 보았다. 사용 용도와 방법, 건물과의 위치·거리, 서로 연결된 정도와 건물의 효용에 기여하는 정도를 종합해야 한다는 것이다. 필지가 나뉘어 있거나 취득 시기가 다르다는 사정만으로 결정할 일이 아니라고 보았다. 건물과 땅이 반드시 물리적으로 이어져 있어야 하는 것도 아니라고 판단했다.
이 판결에서 눈여겨볼 대목은 건물과 땅의 연결 관계를 따지는 방법이다. 1심은 전용 통로가 없다는 점에서 주차장의 독립성을 보았지만, 항소심은 횡단보도로 쉽게 오갈 수 있다는 점에서 쇼핑몰과의 연결성을 보았다. 장래의 용도 변경 가능성보다 과세 대상 연도의 실제 이용을 중시한 판단으로 읽힌다. 도로 유무만으로 판단하면 같은 방식으로 고객에게 제공하는 주차장도 자리 잡은 위치에 따라 세금 부담이 달라질 수 있다.
그렇다고 영업에 도움이 되는 땅을 모두 같은 방식으로 과세하는 것은 아니다. 면적 한도도 있다. 이 사건의 상업지역에서는 건물 바닥면적의 3배가 기준이었고, 항소심은 쇼핑몰 부지와 두 주차장 면적을 모두 더해도 그 범위 안에 든다고 확인했다. 가까이 있다는 사정만으로 부속토지가 되는 것도 아니다.
건물 밖 주차장을 운영한다면 실제 이용 관계를 보여줄 자료를 챙길 필요가 있다. 건물과 주차장 사이의 이동 경로, 안내판과 차단기 사진, 구매금액에 따른 주차요금 규정 등이 그 자료가 될 수 있다. 재산세 과세기준일은 매년 6월 1일이다. 그때의 운영 상태를 확인할 자료와 면적 계산을 함께 준비해 두는 편이 좋다.
■하희봉 변호사 △한국외국어대학교 영어학과 △충북대학교 법학전문대학원 △제4회 변호사시험 △특허청 특허심판원 국선대리인 △(현)대법원·서울중앙지방법원 국선변호인 △(현)서울고등법원 국선대리인 △(현)대한변호사협회 이사 △(현)로피드 법률사무소 대표변호사