전우빈 밸류파인더 선임연구원은 이날 보고서에서 “수주 확대 및 실적 성장이 맞물리는 국면에서 기업가치 재평가 여지는 충분하다”고 밝혔다.
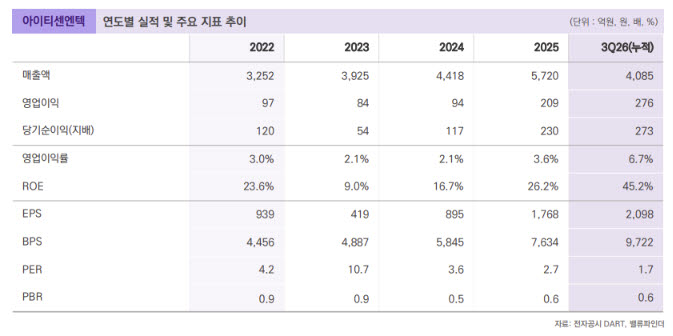
아이티센엔텍의 올해 3분기 연결 기준 매출액은 1338억원으로 전년 동기 대비 2.5% 감소했지만, 영업이익은 122억원으로 25.1% 증가했다. 전 분기와 비교하면 47.0% 늘어난 수치로, 분기 기준 최대 이익이다.
상품 매출이 250억원으로 전년 동기 대비 30.2% 감소하면서 전체 매출은 줄었으나, 상대적으로 수익성이 높은 시스템 구축·유지보수 매출이 1088억원으로 7.3% 증가했다. 이에 따라 매출총이익률은 18.9%로 2.2%포인트 개선됐고, 영업이익률도 9.1%로 2.0%포인트 상승했다.
전 연구원은 “이미 3분기 누적 기준으로 전년 연간 이익을 초과한 상태에서 공공 발주가 집중되는 4분기 성수기를 감안하면 연간 이익 레벨은 한 단계 더 올라설 것으로 전망된다”고 평가했다.
실제로 아이티센엔텍의 올해 3분기 누적 영업이익은 276억원으로 지난해 연간 영업이익 209억원을 넘어섰다. 같은 기간 누적 매출액은 4085억원, 지배주주순이익은 273억원을 기록했다.
자회사 실적 정상화도 수익성 개선에 기여했다. 클라우드 부문의 3분기 영업이익은 10억원으로 흑자전환했고, 주력 자회사 아이티센클로잇의 누적 순이익은 26억원으로 전년 동기 90억원 적자에서 흑자로 돌아섰다.
본업에서도 안정적인 수익구조가 자리 잡고 있다는 분석이다. 별도 기준 유지보수·서비스 매출액은 1452억원으로 전년 동기 대비 14.2% 증가했으며 전체 매출의 59.5%를 차지했다. 반복적으로 발생하는 유지보수 매출이 확대되면서 누적 영업이익률도 9.9%로 1.2%포인트 개선됐다.
전 연구원은 “그간 연결 이익에 부정적 영향을 미치던 자회사 손실이 해소되면서 본업 수익성이 연결 실적에 온전히 반영되는 구조를 확보했다”고 분석했다.
신규 수주 확대도 주목할 부분이다. 올해 3분기 신규 건설형 계약 규모는 837억원으로 집계됐으며, 건설형 계약잔액은 1964억원으로 전 분기 말 대비 23.4% 증가했다.
특히 지난 10월에는 한국교육학술정보원의 ‘K-에듀파인 운영환경 고도화 및 재해복구 체계 구축’ 사업 우선협상대상자로 선정됐다. 총사업비 2173억원 규모로 2026년부터 2028년까지 진행되는 대형 공공 정보기술(IT) 사업이다.
아이티센엔텍은 삼성SDS·LG CNS 컨소시엄과 경쟁해 기술평가에서 만점을 받으며 우선협상대상자 지위를 확보했다. 향후 본계약이 체결되면 수주잔고가 대폭 늘어날 것으로 예상된다.
전 연구원은 “삼성SDS·LG CNS 컨소시엄과 경쟁해 기술평가 만점을 받으며 대형 공공사업 수행 역량을 다시 입증했다”며 “본계약 체결 시 수주잔고 대폭 증가가 예상된다”고 설명했다.
실적 개선과 수주 확대에도 주가 수준은 낮다는 평가다. 지난 18일 종가 6000원 기준 아이티센엔텍의 시가총액은 781억원이다. 최근 4개 분기 합산 지배주주순이익 464억원을 기준으로 산출한 PER은 1.7배에 그친다.
전 연구원은 “전일 종가 기준 시가총액은 지난 4개 분기 합산 지배순이익 기준 PER 1.7배에 해당한다”며 “수주 확대 및 실적 성장이 맞물리는 국면에서 기업가치 재평가 여지는 충분하다”고 강조했다.
|