다만 기준금리가 두 차례 올랐는데도 은행의 순이자마진(NIM)은 오히려 줄어들며 이익 증가폭 자체는 줄어들고 있다. 이자를 적게 지급하는 예금이 대거 빠져나가고 상대적으로 금리가 높은 정기예금이 늘면서 은행의 자금조달 비용이 커진 영향이다.
마진 높은 요구불·수시입출식 예금 94.8조 줄어
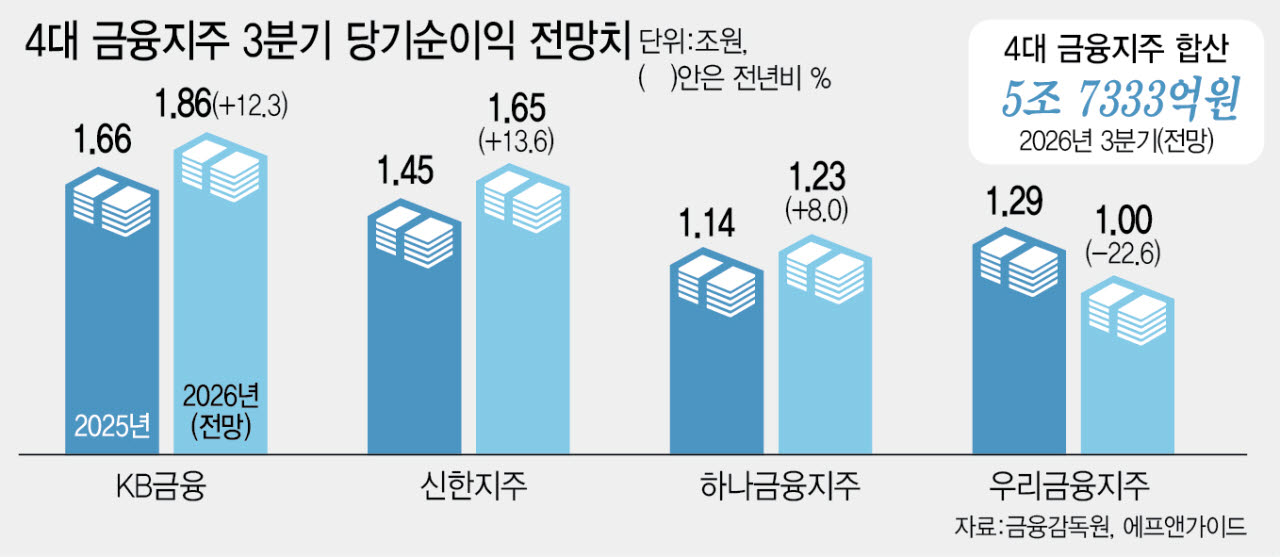
14일 금융정보업체 에프앤가이드에 따르면 KB·신한·하나·우리금융 등 4대 금융지주의 올 3분기 당기순이익 전망치는 총 5조 7333억원으로 집계됐다. 지난해 같은 기간(5조 5347억원)보다 3.6% 증가했지만 올해 2분기(6조898억원)와 비교하면 5.9% 감소한 수치다. 상반기 순이익 11조 3391억원을 더하면 3분기까지 누적 순이익은 17조 724억원에 달할 전망이다.
|
금융지주 실적에서 눈여겨볼 대목은 은행의 이자마진이다. 통상 기준금리가 오르면 대출에서 벌어들이는 이자가 늘면서 은행의 수익성도 개선되는 게 일반적이다. 다만 올해 3분기에는 오히려 이자마진이 줄어들 것으로 보인다. SK증권은 지난 7일 발표한 은행업종 보고서에서 KB국민·신한·하나·우리·IBK기업은행 등 5개 은행의 순이자마진(NIM)이 전분기보다 평균 0.016%포인트 하락할 것으로 전망했다.
금리가 오르는데도 이자마진이 줄어드는 이유는 은행의 자금조달 구조가 나빠졌기 때문이다. SK증권이 한국은행 자료를 분석한 결과 지난 6월 말부터 8월까지 은행권에서 요구불예금과 수시입출식예금 등 이자를 적게 지급하는 예금은 94조 8000억원 감소했다. 반면 상대적으로 금리가 높은 정기예금은 62조 6000억원 늘었다. 은행들이 저렴하게 돈을 조달할 수 있는 통로는 좁아지고 더 많은 이자를 지급해야 하는 예금의 비중은 커진 셈이다.
은행별로 보면 신한은행의 이자마진이 0.033%포인트 줄어 하락 폭이 가장 클 것으로 예상됐다. 우리은행은 0.027%포인트, 하나은행은 0.020%포인트, KB국민은행은 0.002%포인트 하락할 것으로 전망됐다. 순이자마진은 은행이 대출과 채권 운용 등으로 벌어들인 이자에서 예금 등에 지급한 이자를 뺀 뒤 이자수익자산으로 나눈 비율이다. 같은 규모의 자산을 운용하더라도 이 비율이 낮아지면 은행이 남기는 이익이 줄어든다.
은행채 금리 상승으로 조달비용 상승
여기에 은행채 발행을 통한 자금조달 비용도 상승했다. 금융투자협회에 따르면 은행채 AAA등급 1년물 금리는 지난달 30일 연 4.143%로 6월 말(3.744%)보다 0.399%포인트 올랐다. 은행들이 예금과 채권을 통해 자금을 확보하는 데 이전보다 더 많은 비용을 부담하게 된 것이다.
비은행 계열사의 실적도 변수다. 상반기 증시 호황에 힘입어 금융지주 순이익을 끌어올렸던 증권 계열사는 3분기 들어 이익 증가세가 둔화할 것으로 전망된다. 상반기 실적이 워낙 좋았던 데다 주식 거래대금 감소로 수수료 수익이 줄어들 가능성이 있기 때문이다.
증권가에서는 3분기 실적 둔화가 일시적일 것으로 보고 있다. 상반기 금융지주 실적을 끌어올렸던 증권 계열사의 이익 증가 효과는 하반기 들어 제한적일 수 있지만, 4분기부터는 기준금리 인상 효과가 대출금리에 반영되면서 은행의 수익성이 개선될 것이라는 전망이다. 이에 따라 은행의 이익 회복 속도가 금융지주별 실적과 주가를 가르는 주요 변수가 될 것으로 예상된다.
장영임 SK증권 연구원은 “3분기 한 차례 숨 고르기가 예상되나 전체적인 방향성(성장 추세)은 변하지 않았다”고 평가했다. 이어 “상반기 증권업은 (증권사가 돈을 워낙 잘 벌어서) 기저가 높기 때문에 영향(성장)이 제한적일 것이다. 은행 본업의 이익 개선세가 빠르게 나타날 수 있는 종목 중심으로 주가 차별화가 나타날 것”이라고 분석했다.