한국의 은퇴자들은 답답해합니다. 우리의 인출 시장은 전액 일시금과 일정 기간 분할수령 사이에서 움직이는 경우가 많고, 투자형 인출이나 부분 연금화처럼 유연한 중간 선택지는 아직 익숙하지 않습니다. 내 돈인데 내 삶의 변화에 맞춰 꺼내 쓰기 어렵다는 불만, 이것이 사람들이 연금 수령을 기피하고 일시금으로 털어버리는 숨은 이유이기도 합니다. 그런데 2015년, 영국에서는 이 빗장을 크게 풀어버리는 파격적인 실험이 시작되었습니다. 일명 ‘연금 자유화(Pension Freedoms, 2015년 영국이 가입자에게 의무적 종신연금 구매 대신 55세 이후 적립금 인출 및 운용의 자유를 허용한 개혁)’입니다.
2015년 영국, “람보르기니를 살 자유를 허하라”
2014년 3월, 영국의 재무장관 조지 오스본은 의회에서 예산안을 발표하며 폭탄 선언을 합니다. 이제 은퇴자는 억지로 종신연금을 살 필요가 없고, 평생 모은 확정기여형 연금 적립금을 어떻게 쓸지는 개인이 결정해야 한다는 취지였습니다. 이 논쟁을 상징한 말이 바로 “람보르기니를 살 자유”였습니다. 이전까지 영국 은퇴시장은 종신연금 구매가 강한 표준 경로였습니다. 하지만 2015년 4월부터 확정기여형 연금 가입자는 55세 이후 세금을 내고 적립금을 훨씬 자유롭게 인출할 수 있게 되었습니다. 국가는 개인에게 더 많은 선택권을 주겠다고 선언한 것입니다.
|
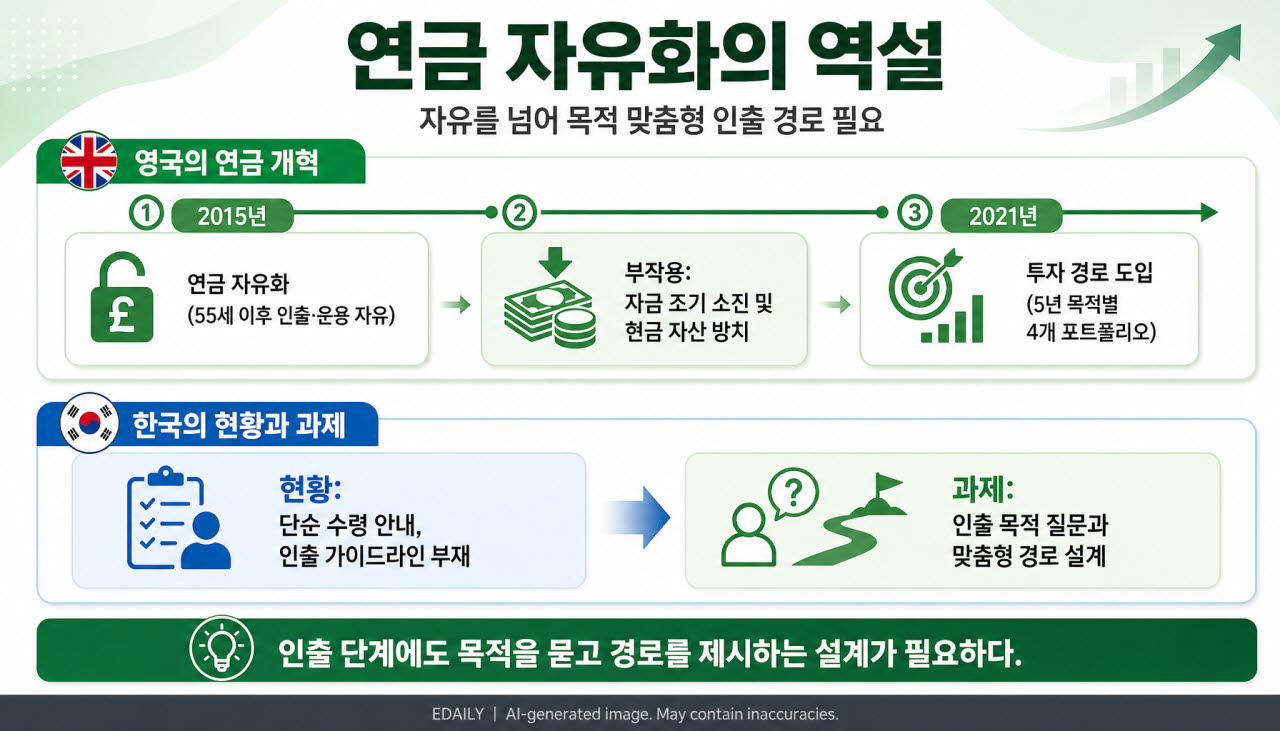
이 정책은 초기에는 폭발적인 인기를 끌었습니다. 하지만 환호만 남지는 않았습니다. 자유화 이후 몇 년이 지나자 예상치 못한 문제가 드러났습니다. 일부 은퇴자는 목돈을 인출해 집을 고치거나 빚을 갚는 데 썼고, 일부는 인출 후 남은 돈을 어떻게 운용해야 할지 몰랐습니다. 사람들이 모두 스포츠카를 산 것은 아니었지만, 선택권이 넓어진 만큼 노후 자금이 너무 빨리 줄어들 위험도 커졌습니다.
더 큰 문제는 ‘현금 선호’와 무관심이었습니다. 영국 금융당국은 자문을 받지 않는 소비자 상당수가 기존 금융기관에서 가장 쉬운 경로를 택했고, 일부는 인출(drawdown)에 들어간 뒤에도 자신의 돈이 어디에 투자되어 있는지 잘 알지 못한다고 보았습니다. 어떤 금융기관은 소비자를 현금이나 현금성 자산에 사실상 머물게 하기도 했습니다. 운용의 자유를 줬더니, 오히려 투자를 멈추고 돈을 방치하는 선택이 나타난 것입니다.
제2의 개혁 — 다시 ‘가이드라인’을 세우다
결국 영국은 다시 개입을 시작했습니다. 무제한의 자유가 아니라 ‘가이드라인이 있는 자유’가 필요함을 깨달은 것입니다. 그 보정 장치가 2021년부터 시행된 ‘투자 경로(Investment Pathways, 금융감독청 FCA가 비자문 가입자의 자산 방치를 막기 위해 5년 내 인출 목적에 맞춘 맞춤형 포트폴리오를 제시하도록 의무화한 제도)’입니다. 핵심은 비자문 소비자가 인출(drawdown)에 들어갈 때, 자신의 돈을 앞으로 5년 동안 어떻게 쓸 생각인지 먼저 고르게 하는 것입니다. 선택지는 네 가지입니다. 당분간 건드릴 계획이 없는가, 종신연금 같은 보장소득을 만들 계획인가, 장기 소득으로 조금씩 빼 쓸 계획인가, 아니면 전부 찾아 쓸 계획인가. 금융기관은 그 목적에 맞는 투자 경로를 제시해야 합니다.
이것은 국가가 다시 정답을 정해 준다는 뜻이 아닙니다. 자유를 없앤 것도 아닙니다. 다만 사람들에게 “마음대로 하십시오”라고만 말하면, 많은 사람이 가장 쉬운 길을 따라가거나 현금에 머문다는 사실을 인정한 것입니다. 그래서 영국은 자유를 남겨 두되, 선택의 순간에 목적을 묻고, 그 목적에 맞는 경로를 보여주는 방식으로 다시 개입했습니다.
한국의 현실 — 질문하지 않는 금융기관
이제 한국을 봅시다. 우리의 금융기관들은 은퇴자에게 어떤 질문을 던지고 있을까요? “고객님, 퇴직금 들어왔는데 해지해서 예금으로 돌려드릴까요?” 이것은 질문이라기보다 처리 방식의 안내에 가깝습니다. 은퇴자의 생활비 계획, 국민연금 수급 시점, 주택연금 가능성, 물가 상승을 방어할 투자 계획을 함께 묻는 구조는 아직 약합니다. 제대로 된 인출 가이드라인도, 상품도 충분하지 않으니 창구 직원도 고객도 “그냥 찾아서 쓰자”는 가장 단순한 선택으로 밀려가기 쉽습니다.
한국이 읽어야 할 질문 — 자유만으로 충분한가
이 장이 남기는 질문은 단순합니다. 인출을 자유롭게 풀어 주면 문제가 해결될까요? 영국의 경험은 그렇지 않다고 말합니다. 자유는 필요합니다. 은퇴자의 삶은 제각각이고, 돈을 쓰는 방식도 달라야 합니다. 그러나 자유만 주고 목적을 묻지 않으면, 선택은 다시 현금과 방치와 조기 소진으로 기울 수 있습니다.
따라서 한국이 배워야 할 것은 “자유냐 규제냐”의 이분법이 아닙니다. 자유로운 인출을 허용하더라도, 그 자유가 노후소득을 망가뜨리지 않도록 질문과 경로를 함께 설계해야 한다는 점입니다. 앞으로 10년의 생활비는 어디서 나오는가. 국민연금이 시작되기 전까지 무엇으로 버틸 것인가. 80세 이후에도 돈이 남아 있을 것인가. 물가 상승을 방어할 자산은 무엇인가. 이 질문들을 제도 안에 넣지 않으면, 인출의 자유는 연금의 포기로 바뀔 수 있습니다.
구체적으로 어떤 질문을 의무화하고, 어떤 상품과 연결하며, 어떤 세제 인센티브를 붙일지는 3부에서 다시 다루겠습니다. 지금 이 장에서 확인할 것은 하나입니다. 연금의 마지막 단계에도 설계가 필요하다는 사실입니다. 돈을 모을 때 자동가입과 디폴트옵션이 필요했듯, 돈을 쓸 때도 목적을 묻고 경로를 제시하는 장치가 필요합니다.
이것으로 한 사람의 퇴직연금이 태어나서 자라고, 마지막 숨을 거두기까지의 여정을 모두 살펴봤습니다. 하지만 이 모든 개인의 이야기를 가능하게 하는 것은, 결국 그 뒤에서 시스템 전체를 지탱하는 뼈대입니다. 누가 가입시킬 것인가, 누가 굴릴 것인가, 누가 비용과 성과를 감시할 것인가, 누가 인출의 질문을 설계할 것인가. 다음 장부터는 시선을 개인에서 제도 전체로 옮겨, 그 뼈대인 ‘거버넌스’를 살펴보겠습니다. 1947년, 폐허 속에서 노사가 손을 맞잡고 만든 네덜란드의 이야기에서 시작하겠습니다.
|