|
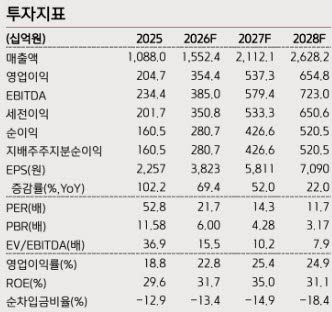
매출은 환율 영향으로 예상보다 부진했지만 수익성은 개선됐다. 2분기 실시한 판가 인상분이 일부 반영된 데다 상반기 매입한 원재료의 낮은 가격이 시차를 두고 반영되면서 이익률 개선 효과가 나타났다. 월 수주액이 생산량을 웃도는 초과수요도 지속됐다.
3분기 말 수주잔고는 7849억원으로 전 분기 대비 26% 증가했다. 별도 본사 기준 기존 Vippo 공법 대비 평균판매가격(ASP)이 2.5배 이상인 고부가 다중적층 제품의 매출 비중은 약 15%로 파악됐다. 수주잔고 내 다중적층 제품 비중은 33%까지 확대됐다.
4분기부터는 고부가 제품 믹스 개선과 판가 인상 효과가 본격화할 것으로 전망했다. TPUv8과 800G 스위치 등 다중적층 제품 양산이 확대되면서 다중적층 매출 비중은 3분기 15%에서 4분기 30%로 높아지고, 2027년에는 60%까지 확대될 것으로 예상했다. 대부분 고객사에 대한 판가 인상도 10월부터 반영되기 시작해 4분기에는 온기 효과가 나타날 전망이다. 중국 후난 법인 역시 지연됐던 핵심 고객사 판가 인상이 반영되면서 부진했던 이익률의 개선이 재개될 것으로 예상했다.
그러나 원재료 가격 상승과 다중적층 제품의 낮은 수율은 수익성 개선 폭을 제한하는 요인이다. 동박적측판(CCL) 등 주요 원재료 가격 인상분이 4분기부터 반영되고 원재료 조달 환경도 여전히 타이트한 상황이다. 신규 이원화 공급사 확보를 통해 원재료 조달 여건은 내년 하반기부터 점차 완화될 것으로 전망했다.
키움증권은 이러한 부담 요인에도 이수페타시스의 펀더멘털에는 변화가 없다고 평가했다. 초과수요가 지속되는 가운데 공장 증설과 신규 고객사향 고부가 물량 증가 추세가 이어지고 있어 실적 강세를 예상했다. 글로벌 ASIC 시장 점유율 확대와 내년 신규 고객사 및 하이퍼스케일러향 물량 증가도 성장 요인으로 꼽았다.
목표주가는 기존보다 낮춘 13만원으로 제시했다. 글로벌 동종업체들의 주가 하락에 따라 적용 멀티플을 하향 조정한 영향이다. 그러나 국내에서 독보적인 ASIC 기판 입지와 실적 상승세를 감안해 투자의견 매수는 유지했다.
권 연구원은 “글로벌 ASIC 시장에서 점유율 강세와 신규 고객사 및 하이퍼스케일러향 물량 증가가 이어질 것으로 예상된다”며 “미중 분쟁과 대만 지정학적 리스크 속 탈중국 공급망 구축의 최적 선택지로 부각되면서 수혜가 점차 확대될 것”이라고 전망했다.