이 기사는 2026년11월11일 06시00분에 팜이데일리 프리미엄 콘텐츠로 선공개 되었습니다.
[이데일리 김승권 기자] 10일 국내 제약·바이오 시장에서는 삼익제약(014950)과 JW신약(067290), 보로노이(310210)의 주가가 급등했다. 코스피와 코스닥이 나란히 4%대 급반등하면서 중소형 제약·바이오주로 매수세가 몰렸다.
특히 삼익제약은 새로운 공시나 뚜렷한 호재 없이 가격제한폭까지 치솟았다. 탈모 치료제 기대감으로 최근 주가 상승세가 이어지는 것으로 풀이된다. 다만 세 기업의 성장 경로가 서로 다른 만큼 단기 수급과 중장기 기술가치는 구분해야 한다는 분석도 있다.
|

삼익제약, 재료 없이 '上'…플랫폼 기대와 개발 단계 구분해야
KG제로인 엠피닥터(MP DOCTOR)에 따르면 삼익제약은 이날 전 거래일 대비 1920원(29.95%) 오른 8330원에 장을 마감했다. 급등을 직접 설명할 공시나 사업 소식은 나오지 않았다. 시장에서는 장기지속형 주사제 플랫폼과 탈모 관련 파이프라인에 대한 기대감이 재차 반영된 것으로 분석된다.
삼익제약은 자체 미립구 제조 플랫폼 '유니스페로(UniSphero)'로 장기지속형 주사제를 개발하고 있다. 지난 9월에는 면역조절 펩타이드 '싸이모신 알파1'의 장기지속형 미립구 기술 특허를 등록했다. 투여 첫날 방출률을 비교군 49.9%에서 23.7%로 낮추고 28일간 약물이 방출되는 양상을 확인했다.
삼익제약 관계자는 "유니스페로 플랫폼을 기반으로 환자 편의성을 높인 장기지속형 주사제 파이프라인 연구를 적극 확대해 나가겠다"고 말했다.
다만 이 특허를 '탈모 신약 특허'로 해석하는 것은 무리라는 의견도 있다. 원형탈모 후보물질 ‘SLIM2401’은 바리시티닙 기반이고, 싸이모신 알파1은 항암·면역보조 목적의 ‘SLIM2402’에 해당한다. SLIM2401은 아직 임상 전 단계다. 특허 등록과 임상적 유효성 입증은 별개인 만큼 이번 급등을 신중하게 해석해야 한다는 지적이 나온다.
|
JW신약, 16%대 급등…탈모 판매 기반에 비용 효율화 병행
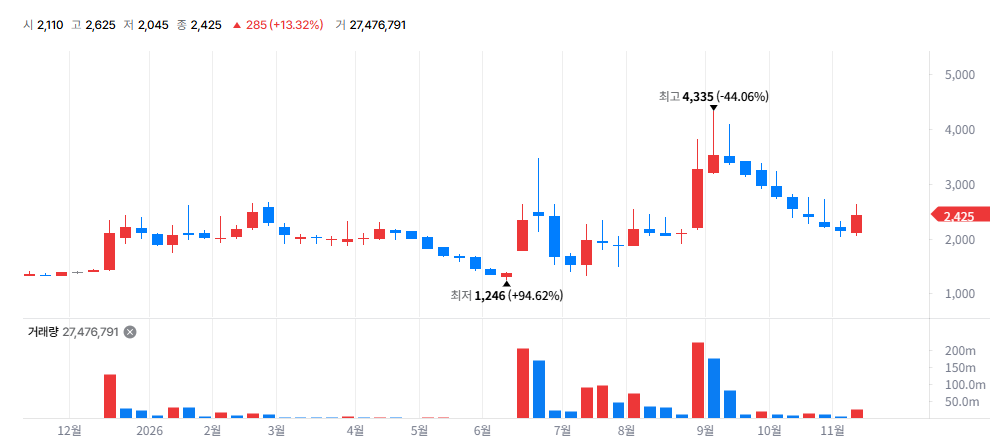
JW신약은 전 거래일보다 345원(16.35%) 오른 2455원에 거래를 마쳤다. 새로운 계약이나 임상 결과는 없었지만 기존 탈모 치료제 판매 기반과 공동개발 기대감이 투자심리를 자극한 것으로 풀이된다.
JW신약은 피나스테리드 계열 탈모 치료제와 모발·두피 관리 제품군을 보유하고 있다. 기대감만으로 테마에 묶인 기업들과 달리 실제 매출 기반을 갖췄다는 점이 차별점으로 꼽힌다. 무진메디가 임상 1·2a상 승인을 받은 도포형 탈모 치료제 ‘AD-303’의 공동개발에도 유한양행, 메디카코리아와 함께 참여하고 있다. 다만 임상 실패 시 해지될 수 있는 조건부 계약인 만큼 실제 임상 성과를 지켜봐야 한다는 분석이다.
올해 3분기 별도 매출은 212억6200만원으로 전년 동기 대비 3.3% 늘었지만 영업이익은 26억1000만원으로 3.1% 줄었다. 향후 비용 효율화가 수익성 개선으로 이어질지가 관건이 될 것으로 예상된다.
회사는 자체 생산 품목이 없는 의약외품 제조업 폐업 절차도 밟았다. JW신약 관계자는 "자체적으로 생산하는 품목이 없는 상황에서 시설 유지비 등 의약외품 제조업 유지에 들어가는 비용을 줄이려는 목적"이라고 설명했다.
|
보로노이, 15% 급등…VRN11 성과와 자금 부담 공존
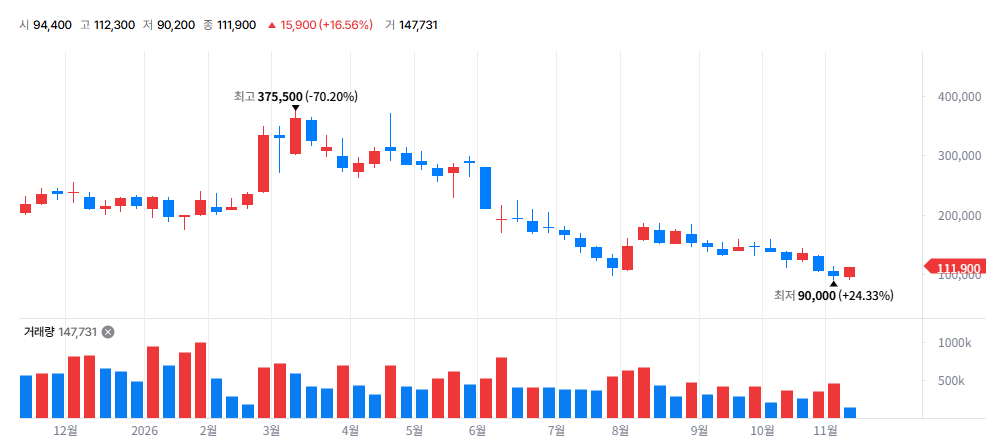
보로노이는 전 거래일보다 1만4300원(14.67%) 오른 11만1800원에 장을 마감했다. 최근 공개한 폐암 신약 임상 결과와 내년 후속 데이터에 대한 기대감이 반영된 것으로 분석된다.
핵심 파이프라인은 EGFR 변이 비소세포폐암 치료 후보물질 ‘VRN11’이다. 지난 10월 유럽종양학회(ESMO)에서 공개한 임상 1상 결과에 따르면 뇌전이를 동반한 환자 20명의 두개 내 질병조절률은 95%였고, 이 중 4명은 뇌 병변이 완전히 사라졌다. 하현수 유안타증권 연구원은 "전임상에서의 높은 표적 선택성과 BBB 투과도가 임상 단계에서 증명되고 있다"고 평가했다.
다만 임상 비용 부담은 주가의 변수가 될 것으로 예상된다. 보로노이는 VRN11 글로벌 임상을 위해 약 800억원 규모의 전환사채(CB) 발행을 추진 중이다. 보로노이 관계자는 "글로벌 임상책임자(PI)들의 환자 등록 요청이 예상보다 많아지면서 임상 진행에 필요한 자금도 늘어난 것"이라며 "복수의 글로벌 빅파마들이 관심을 보이고 있으며 논의 중인 상태"라고 말했다.
엄민용 신한투자증권 연구원은 "내년 상반기 타그리소 치료 경험이 없는 환자군에서 경쟁력 있는 결과가 나오면 1차 치료제 시장 진입 가능성이 열릴 것"이라고 내다봤다.