|
이어 “이러한 점을 고려했을 때 현재 주가는 주가순자산비율(PBR) 0.8배 수준으로 저평가돼 있다고 판단한다”며 “12개월 예상 주당순자산가치(BPS) 1만 2661원에 PBR 1.58배를 적용했다”고 설명했다.
KH바텍의 경쟁력은 금속 가공 기술이다. 그는 “힌지, 브라켓(Bracket), 전장 부품 모두 금속 가공 기술을 바탕으로 넓혀온 사업 영역”이라며 “2027년에는 여기에 인공지능 데이터센터(AI Datacenter) 서버 관련 부품이 추가될 것으로 전망한다”고 강조했다.
액체 냉각(Liquid Cooling)과 관련된 매니폴드, 콜드 플레이트와 칩 사이즈 확대에 따른 패키징 트레이, 발열 문제로 플라스틱에서 메탈로 대체되는 커넥터가 대표 제품이다. 김 연구원은 “이들 매출액은 2027년 1000억원에서 최대 3000억원 이상까지 기대할 수 있을 것”이라고 내다봤다.
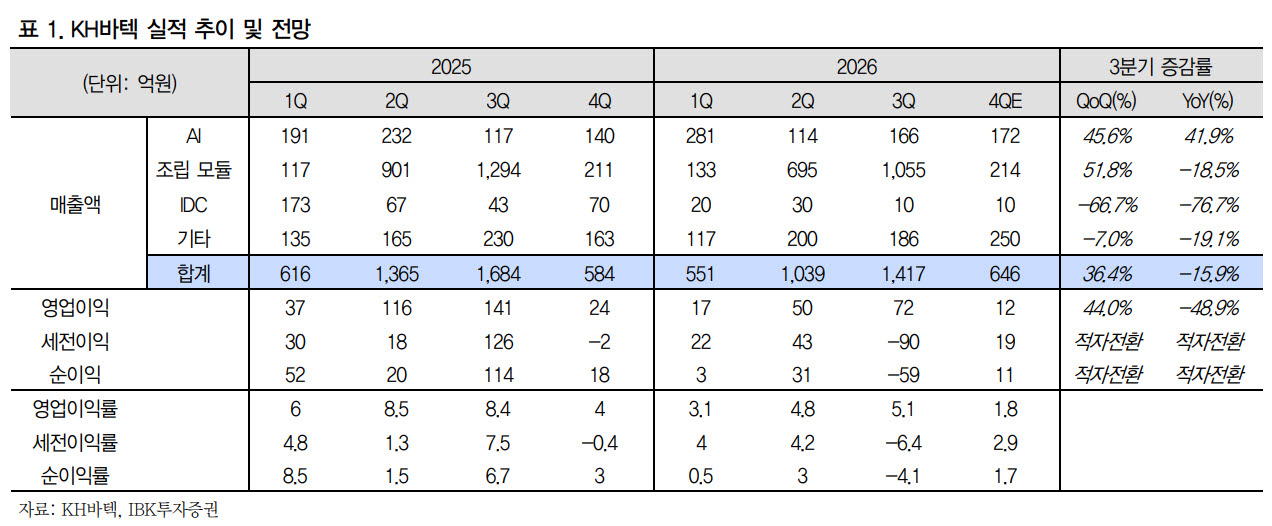
앞서 3분기 매출액과 영업이익은 이전 전망 대비 부진한 1417억원, 72억원을 달성했다. 힌지 매출액이 예상 대비 크게 부진한 영향이다. 김 연구원은 “소비 위축에 따른 영향과 메모리 등 원가 상승으로 폴더블 판매량이 기대에 못 미쳤다”고 분석했다.
그러면서 4분기 매출액은 계절적 비수기를 반영할 것으로 예상했다. 그는 “힌지 매출액이 80% 감소하고 추가적인 성장 동력이 부진한 분기이기 때문”이라고 덧붙였다.