|
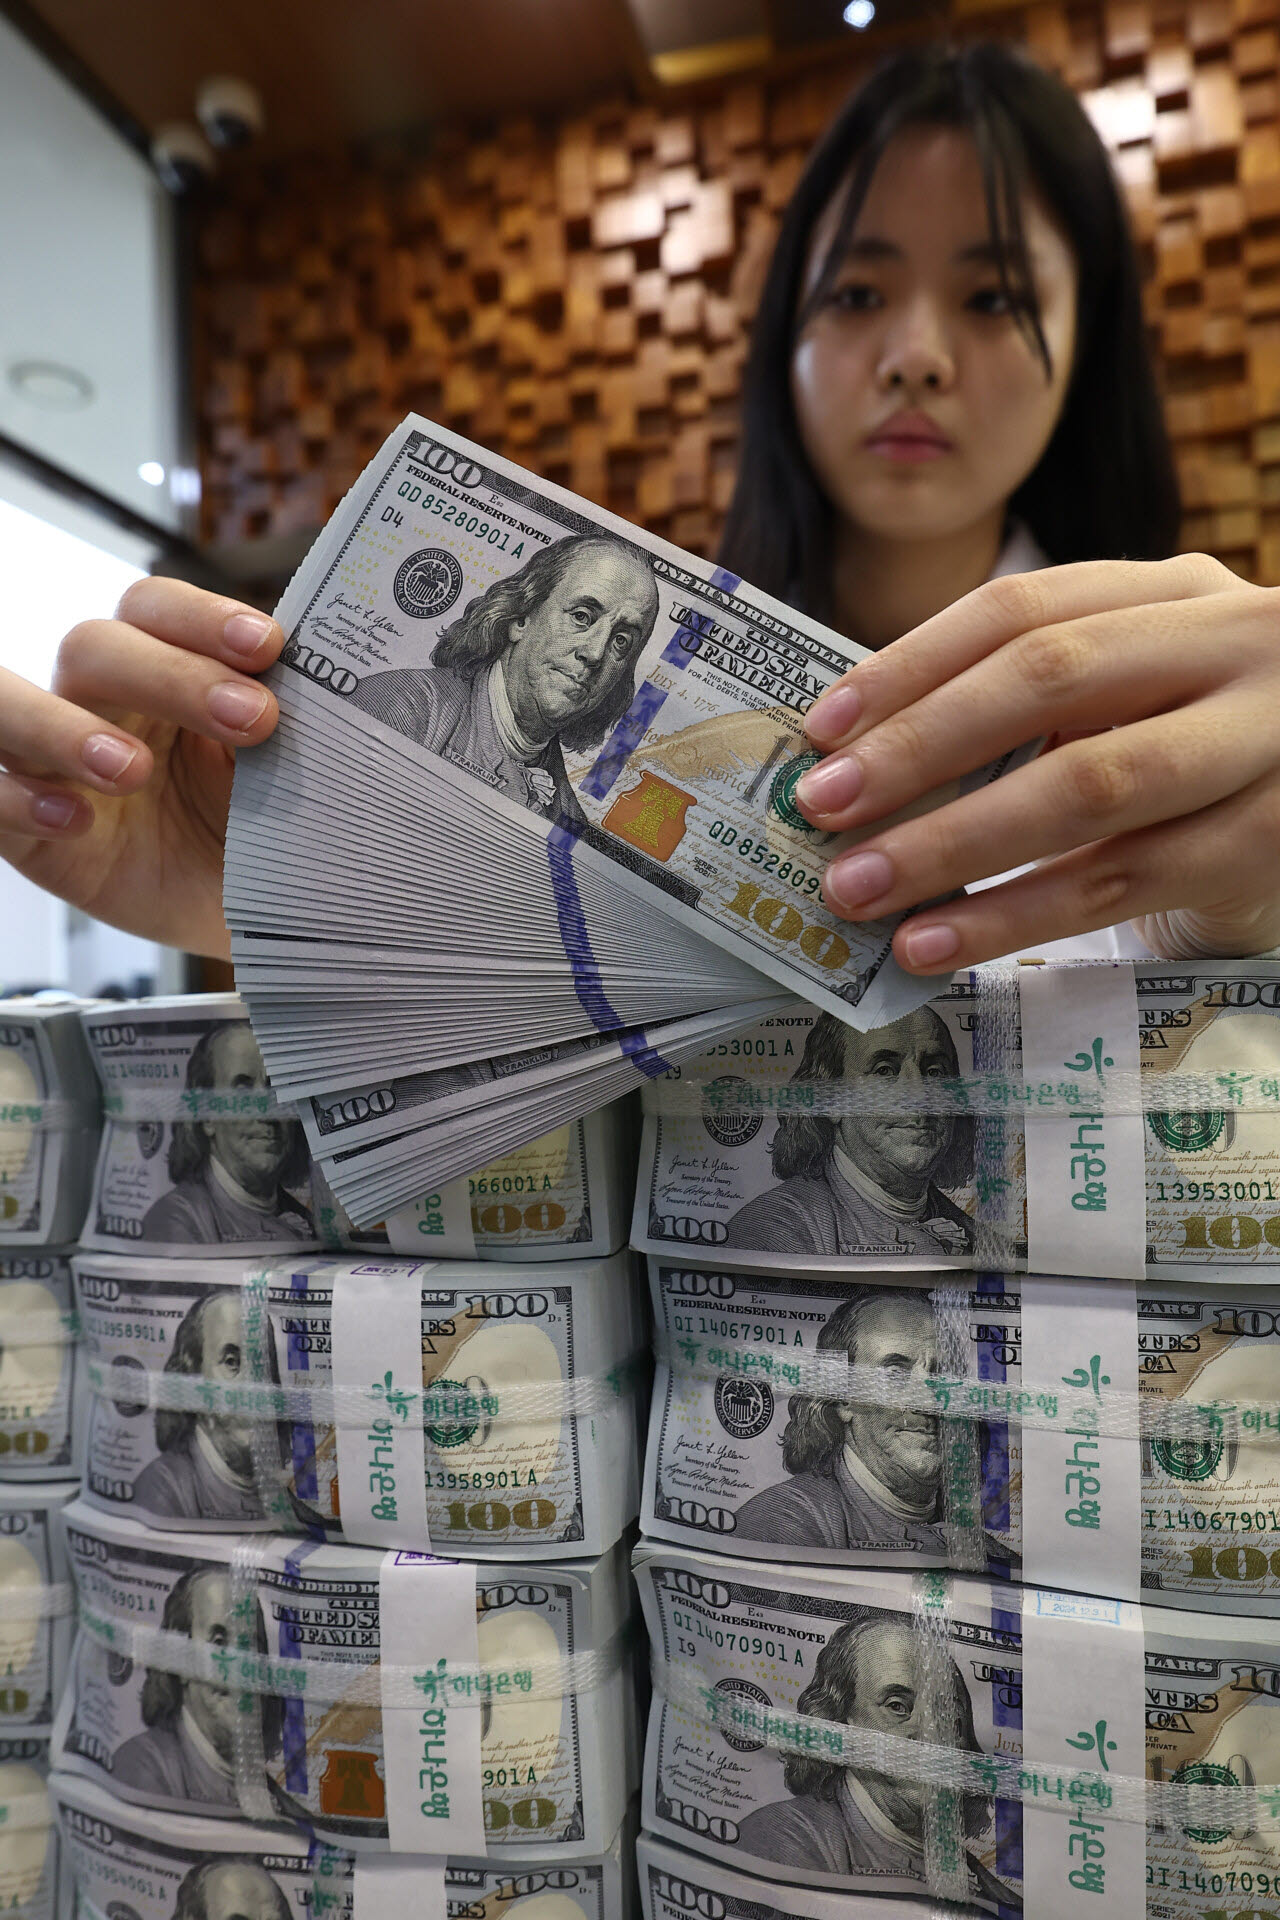
달러보험은 보험료를 달러화로 납입하고 보험금이나 환급금도 달러화로 지급받는 보험상품이다. 환율에 따라 보험료·보험금·환급금도 달라진다. 지난해부터 올 초까지 원·달러 환율이 1500원을 웃도는 고환율 상황이 지속되면서 달러보험도 급성장했다. 환율이 계속 오르면 달러보험을 통해 환 차익을 노릴 수 있다는 기대감에서다. 다만 당국에서 달러보험이 이른바 환테크 상품처럼 홍보돼 판매되는 ‘불완전 판매’에 대한 우려를 표하면서 일부 금융사들은 달러보험 판매 규모를 축소했다.
그러나 최근 환율이 1300원대까지 급락하면서 달러화가 쌀 때 달러 자산을 확보하려는 소비자가 다시 늘고 있다. 환율이 낮을 때 달러보험에 가입하면 보험료 부담은 줄이고 향후 달러 가치가 상승하면 보험금이나 환급금을 받을 때 환 차익을 누릴 수 있다는 기대감 때문이다. 한 보험사 관계자는 “외화 자산에 대한 관심이 전반적으로 높아진 가운데 환율이 안정된 영향으로 달러보험 판매가 늘고 있다”고 말했다. 보험업계이 그간 효자상품 노릇을 했던 이른바 ‘700종신보험’(7년납 100% 환급 종신보험) 판매에 금융당국이 상황에서 달러보험을 다시 틈새상품으로 밀고 있는 분위기다.
다만 달러보험이 환 차익 자체를 목적으로 설계된 상품이 아닌 만큼 환율 변동에 따른 리스크에도 주의해야 한다는 게 전문가 조언이다. 환율이 오르면 보험금, 환급금이 늘어나긴 하지만 보험료 부담도 그만큼 커진다. 또한 달러보험은 대부분 장기상품이어서 중도에 해지하면 환급받는 돈이 그간 납입한 보험료보다 적을 수 있다. 금융감독원에 따르면 2024년 달러보험 등 외화보험의 해지계약 평균환급률은 분기별로 86~89%에 그쳤다.