권명준 유안타증권 연구원은 이날 보고서에서 “전방산업별로 다수의 성장 요인들을 보유하고 있다”며 방산과 로봇, 데이터센터를 주요 성장 분야로 꼽았다.
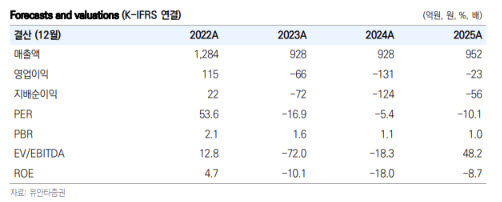
대성하이텍의 올해 3분기 매출액은 329억3000만원으로 전년 동기 대비 42.6% 증가했다. 영업이익은 2000만원을 기록하며 흑자전환했다. 정밀부품 매출액은 124억9000만원으로 전년 동기 대비 73.3% 증가했고, 스위스턴 자동선반은 141억2000만원으로 25.3%, 컴팩트 머시닝센터는 83.3% 늘었다.
수주잔고도 증가세를 이어갔다. 3분기 말 기준 수주잔고는 793억원으로 지난해 같은 기간 268억5000만원 대비 약 3배 수준으로 늘었다. 직전 분기인 올해 2분기 말 764억9000만원과 비교해도 증가했다.
권 연구원은 “매출성장과 더불어 수주잔고도 개선되었다”며 “4분기에도 매출성장이 이어질 것으로 기대하게 하는 요인”이라고 평가했다.
향후 성장 동력으로는 해외 방산 부문의 추가 수주 가능성을 제시했다. 대성하이텍은 지난해 12월 해외 방산업체와 226억7000만원 규모의 공급계약을 체결한 데 이어 올해 2월에도 102억9000만원 규모의 수주를 확보했다. 두 계약의 합산 규모는 329억6000만원이다.
특히 초도 대규모 계약 체결 이후 약 1년이 지나는 시점인 데다 두 계약 모두 내년에 종료될 예정이라는 점에서 추가 발주 가능성이 있다는 분석이다. 대성하이텍은 해당 수주에 대응하기 위해 루마니아 공장을 구축하고 생산을 본격화하고 있다.
권 연구원은 “초도 대규모 계약 이후 1년이 되는 시점이고, 두 계약이 2027년에 종료된다는 점과 루마니아 공장 생산이 본격화되고 있는 상황 등을 고려하면 후속 수주가 연말부터 내년 초에 발생할 것으로 기대된다”고 짚었다.
로봇 분야에서도 사업 확대 가능성에 주목했다. 내년 1월 열리는 ‘CES 2027’에서 휴머노이드 로봇이 주요 화두로 부상할 것으로 예상되는 가운데, 로봇핸드의 정밀도와 소형화, 자유도 등이 기업별 기술 경쟁력을 가르는 요소가 될 것이라는 전망이다.
대성하이텍은 로봇 관련 기업에 지분투자를 진행했으며 로봇핸드에 들어가는 정밀가공부품 납품을 추진하고 있다. 테솔로 외에도 글로벌 기업을 대상으로 공급처 확대를 모색하고 있다.
권 연구원은 “기업별 차별화를 위해 로봇핸드의 자유도, 정밀도, 소형화 등이 중요한 요인으로 부각될 것”이라며 “로봇핸드 관심 증가는 동사의 내년 밸류에이션 상향 요인으로 작용할 것으로 전망한다”고 설명했다.
데이터센터 관련 수요도 새로운 성장 축으로 제시했다. 대성하이텍은 데이터센터 냉각장치에 들어가는 정밀가공부품을 공급하고 있으며, 해당 부품을 제조하는 스위스턴 자동선반도 올해 두 차례 수주했다.
권 연구원은 “냉각장치 내 누수 발생 시 페널티 조항이 존재해 해당 제품을 공급할 수 있는 기업은 소수에 불과하다”며 “내년에도 지속적인 수주가 이어질 것으로 기대된다”고 밝혔다.
|