|
징검다리론은 정책서민금융 상품을 성실하게 상환한 이용자가 은행에서 받을 수 있는 신용대출이다. 정책서민금융을 이용하면서 신용을 쌓은 차주가 은행권 대출로 이동할 수 있도록 지원하는 ‘크레딧 빌드업’ 체계의 하나다. 금융당국은 최근 지원 요건을 완화하는 등 공급 확대를 추진하고 있다.
개편 이후 전체 공급 규모는 크게 늘었다. 징검다리론 신규 취급액은 2021년 1억7200만원에서 2022년 1억3700만원, 2023년 1억800만원으로 줄었고 2024년에는 3400만원에 그쳤다. 지난해에도 9700만원에 불과했지만 올해 들어 8개월 만에 141억원을 넘어섰다.
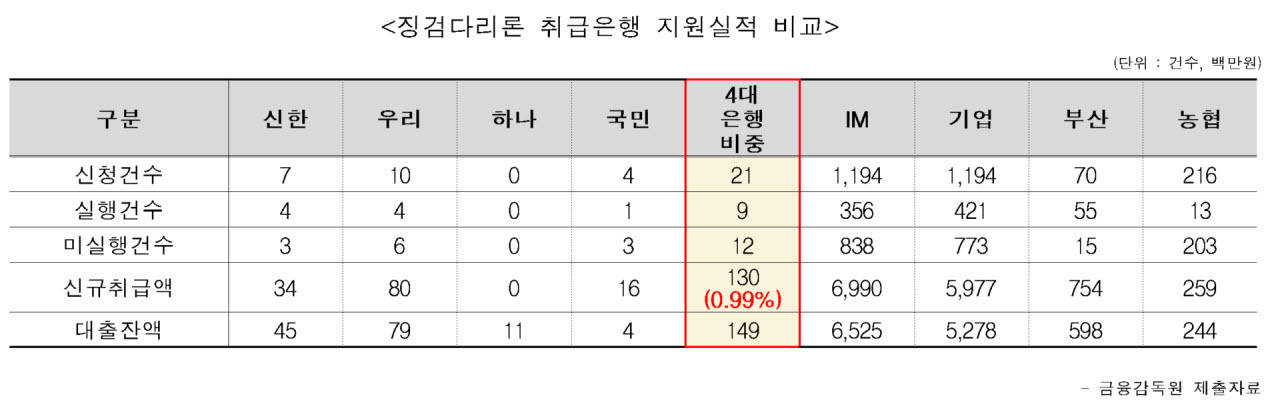
다만 공급 확대분 대부분은 일부 은행이 담당했다. 올해 1~8월 iM뱅크의 신규 취급액이 69억9000만원으로 가장 많았고 기업은행이 59억7700만원으로 뒤를 이었다. 두 은행의 취급액만 129억6700만원으로 전체의 91.9%를 차지했다.
iM뱅크는 적극적인 상품 홍보와 비대면 전용상품 운영이 취급 확대에 영향을 미친 것으로 보고 있다. 기업은행 역시 은행권 최초로 징검다리론을 비대면 중심으로 개편한 이후 취급이 증가했다고 설명했다.
반면 4대 은행의 참여는 미미했다. 올해 1~8월 국민·신한·하나·우리은행의 징검다리론 신규 취급액은 총 1억3000만원으로 전체의 0.9%에 그쳤다. 우리은행이 8000만원으로 가장 많았고 신한은행 3400만원, 국민은행 1600만원 순이었다. 하나은행의 신규 취급 실적은 없었다.
실행 건수도 4대 은행을 모두 합쳐 9건에 불과했다. 4대 은행의 연간 실행 건수는 2021년 9건, 2022년 7건, 2023년 6건, 2024년 2건, 지난해 5건으로 줄곧 한 자릿수에 머물렀다.
잠재 수요와 비교하면 실제 공급 규모는 더욱 작다. 서민금융진흥원이 파악한 징검다리론의 연간 신규자금 수요는 34만8000명, 12조5000억원 규모로 추산됐다.
박 의원은 “금융당국이 징검다리론을 개편하며 정책서민금융 이용자의 단계별 은행권 안착을 지원하겠다고 했지만 정작 4대 시중은행은 외면하고 있다”며 “금융위는 취급은행 확대만 이야기할 뿐 구체적인 공급 목표조차 설정하지 않은 채 은행권의 저조한 취급실적을 방치하고 있다”고 말했다.