연준은 수익률 곡선 목표(Yield Curve Control)에 대한 논의는 하지 않았으나 관련 논의를 지속하겠다고 밝혔다. 이와 관련 NH투자증권은 빚을 내 원리금을 상환해야 하는 폰지 금융 상황에 빠지지 않기 위해서라도 수익률 곡선 목표는 시행될 가능성이 높다고 전망했다.
|
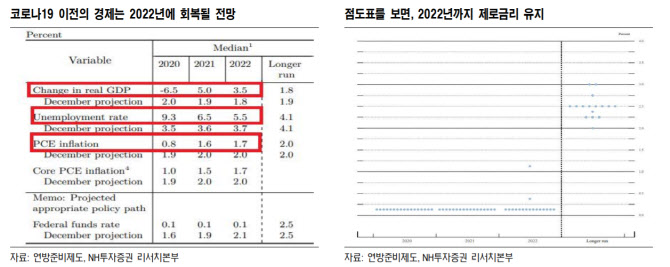
4월 실업률이 고점인 것으로 추정되지만 5월 고용지표가 불확실하다는 점을 강조했다. 영업장이 폐쇄된 업체의 휴직자가 실업자로 응답하지 않은 경우가 있기 때문이다. 특히 복직이 더뎌질 경우 실업률 하락 속도 역시 둔화할 수 있다.
이번 회의에서 가장 기대를 모았던 부분은 수익률 곡선 목표(Yield Curve Control)다. 10년물 국채를 비롯한 시장금리를 일정 수준이나 범위에서 유지하는 것을 말한다. 안 연구원은 “이번 FOMC에서 수익률 곡선 목표에 대한 논의가 있을 것으로 예상했는데 제롬 파월 연준 의장은 향후 회의에서 YCC 논의를 지속하겠다고만 발표했다”고 설명했다.
안 연구원은 폰지 금융 상황에 빠지지 않기 위해서라도 YCC가 향후 시행될 가능성이 높다고 전망했다.
안 연구원은 “명목성장률이 국채금리보다 낮으면 계속해서 빚을 내야 원리금을 상환할 수 있는 폰지 금융 상황에 빠지게 된다”고 밝혔다.
실질성장률과 물가상승률 전망을 감안하면 올해 미국 명목성장률은 -5.7%, 내년 6.6%로 전망되는데 기저효과를 제외하면 2년간 평균 명목성장률은 0.5%로 계산된다. 다만 3월 이후 미국 10년물 국채금리 레인지는 0.5~1.2%다.
안 연구원은 “이와 비슷한 수준에서 시장금리를 유지하는 수익률 곡선 목표가 향후 시행할 가능성이 높다”고 말했다. 이어 “미국 경제가 코로나19 이전으로 돌아가려면 2년 정도 걸린다고 판단했다”며 “이 과정에서 이자비용을 최대한 낮춰 폰지 금융에 빠지지 않도록 지원한다는 입장인 것으로 해석된다”고 덧붙였다.