|
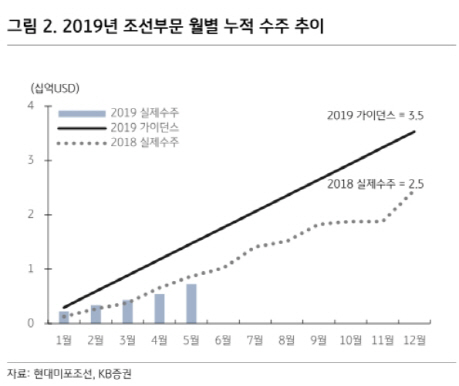
정동익 KB증권 연구원은 “올해 누적 신규수주는 석유화학제품운반선(PC선) 14척, 컨테이너선 7척 등 총 21척으로 금액으로는 8억 달러 규모”라며 “회사 측의 올해 연간 수주목표가 35억3000만 달러임을 고려하면 달성률은 22.7%로 부진한 상황”이라고 설명했다.
조선사들의 선가 인상 시도와 미·중 무역분쟁 장기화 등 매크로 환경 불안으로 수주로 연결되지 못하고 있다는 해석이다.
정 연구원은 “신규 수주부진으로 매출 기준 수주 잔고는 지난해 말 32억 달러에서 올해 5월 말 28억 달러로 감소했다”며 “올해 예상 매출액 대비 1년치 일감에 불과해 우려가 크다”고 분석했다.
다만 하반기 이후부터 선박 수주증가가 예상된다는 분석이다. 그는 “7~8월 휴가 시즌 이후 수주 회복이 기대된다”며 “IMO 2020 환경규제에 따른 저유황유 물동량과 미국산 액화석유가스(LPG) 수출증가에 따른 PC선, LPG선 발주에 대한 수요 등이 수주회복을 견인할 것”이라고 전망했다.