|
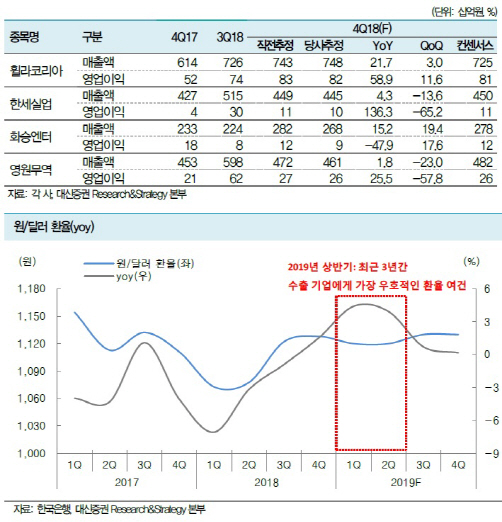
5일 유정현 대신증권 연구원은 상반기 의류 업종의 추천 종목으로 휠라코리아(081660) 한세실업(105630) 화승엔터프라이즈(241590)를 제시했다. 최근 원·달러 환율 상승이 호재로 작용할 것이라는 분석이다. 이들 기업은 매출 대부분이 미국달러(USD)로 발생하는 구조로 상반기에 이익이 전년대비 크게 증가할 만한 조건을 갖췄다.
휠라코리아의 경우 매출과 영업이익의 80% 이상이 해외에서 발생한다. 유 연구원은 “글로벌 시장에서 브랜드 인지도가 개선되고 주요 시장인 미국과 유럽에서 판매 채널이 상향 이동되면서 실적 개선 추세가 올해도 지속될 전망”이라고 설명했다. 또 한세실업에 대해 “환율 상승 영향과 전년도 1분기 적자의 낮은 기저효과 등으로 실적 개선 흐름이 이어질 것”이라고 했다. 화승엔터의 경우 “올해 1분기까지 작년에 낮아진 수율과 관련한 비용 부담이 계속될 것으로 보인다”면서도 “생산활동이 정상궤도에 오르면서 2분기부터 증설 효과가 본격적인 실적 개선으로 나타날 것”이라고 전망했다.
다만 주가 흐름은 녹록지 않다. 마켓포인트에 따르면 휠라코리아와 화승엔터프라이즈는 나란히 올해 개장 이후 3거래일 연속 하락했다. 한세실업의 경우 올 들어 2거래일 연속 하락했지만 4일에는 반등했다.
유 연구원에 따르면 지난해 4분기 국내 의류업계는 전년과 비교해 상대적으로 따뜻한 날씨에 애를 먹었다. 그는 “11월 전년에 비해 따뜻했던 날씨와 소비부진 여파로 국내 의류 브랜드 소비는 매우 부진했던 것으로 파악된다”며 “작년 4분기는 대부분 전년대비 마이너스 판매실적을 보였으며 12월 들어 부진이 회복됐으나 회복강도가 세지 않았던 것으로 보인다”고 언급했다.
대신 해외시장 비중이 높은 기업들은 원·달러 환율 상승의 수혜 기대감이 높아졌다. 그는 “수출 주문자상표부착생산(OEM)·주문자생산방식(ODM) 기업들은 환율 상승과 저가 수주 입찰 경쟁이 완화되면서 전반적으로 이익이 개선되는 양상을 보였다”며 “높아진 원·달러 환율, 수주 경쟁 완화로 마진 회복이 예상되는 OEM·ODM 기업들과, 해외 시장에서 브랜드 입지가 강해진 수출 컨셉 기업들의 실적 개선이 부각될 것”이라고 내다봤다.