IBK투자증권은 지난 16일 '유한양행, 수확의 계절이 다가온다' 제목으로 보고서를 내고 이 같이 분석했다.
|

유한양행의 올해 3분기 연결 매출액은 전년 동기 대비 7.5% 증가한 6126억원, 영업이익은 50.8% 늘어난 332억원으로 추정됐다. 영업이익률은 5.4%로 시장 기대치에 부합할 전망이다.
실적 개선의 핵심은 라즈클루즈 로열티다.
라즈클루즈(렉라자)와 리브리반트(아미반타맙) 병용요법의 3분기 순매출은 3억2000만달러(4262억원)로 전년 동기 대비 62.3% 증가했다. 이에 따라 유한양행이 받는 라즈클루즈 로열티는 전분기 대비 30% 늘어난 91억원으로 추산됐다. 자회사 애드파마의 개량신약 로열티 20억원을 합하면 연결 기준 로열티 수익은 111억원에 이를 전망이다.
특히 리브리반트 피하주사(SC) 제형의 보급 확대가 추가 성장동력으로 꼽힌다. 지난 7월부터 미국 보험 청구 코드인 J-code가 적용되면서 처방과 보험 청구 절차가 간소화됐다.
정이수 IBK투자증권 연구원은 "기존 IV(정맥주사) 제형 대비 투약이 간편하고 주입 관련 반응 발생률도 낮아 투약 부담이 줄어든 만큼 처방 확대를 견인할 것으로 기대한다"고 밝혔다.
|
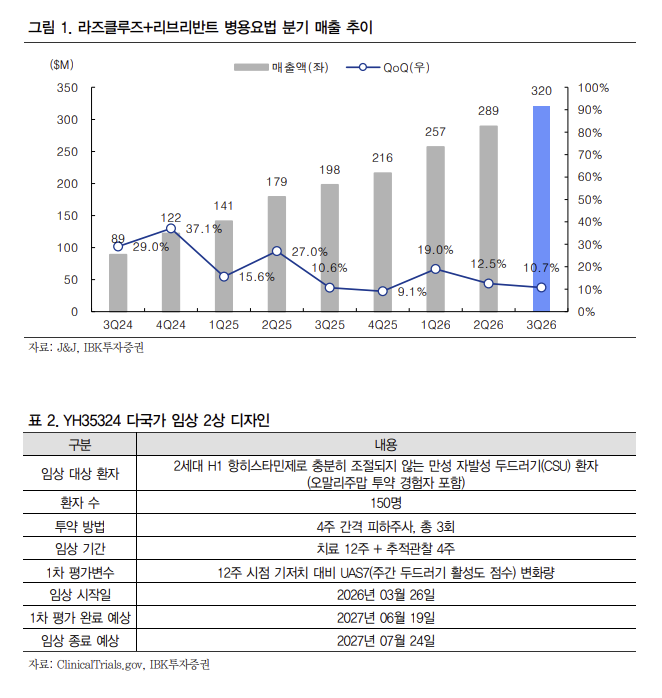
차세대 파이프라인 YH35324에도 관심이 쏠린다. 만성 자발성 두드러기 치료제로 글로벌 임상 2상이 진행 중이며, 2027년 하반기 주요 임상 데이터 확보가 예상된다. IBK투자증권은 적응증 확장성과 기존 치료제와의 병용 가능성을 고려해 기술이전 잠재력이 있다고 평가했다.
정 연구원은 "라즈클루즈 로열티의 성장과 알레르기 치료제 YH35324의 기술이전 가능성에 주목한다"고 강조했다.
IBK투자증권은 목표주가 산정 방식을 사업별 가치합산(SOTP)으로 변경했다. 제약·위탁개발생산(CDMO) 사업가치 2조6210억원, 라즈클루즈 로열티 가치 4조260억원, YH35324 가치 5760억원 등을 반영했다.
유한양행의 연간 영업이익은 올해 1410억원에서 2027년 2150억원, 2028년 2830억원으로 증가할 것으로 전망됐다. 이에 따라 영업이익률도 올해 6.0%에서 2028년 9.6%까지 개선될 것으로 예상됐다.
이날 IBK투자증권은 유한양행에 대한 투자의견 '매수'를 유지하고 목표주가를 기존 16만원에서 11만원으로 하향 조정했다. 다만 지난 15일 종가 7만6400원 대비 상승여력은 44%에 달한다고 분석했다.