|
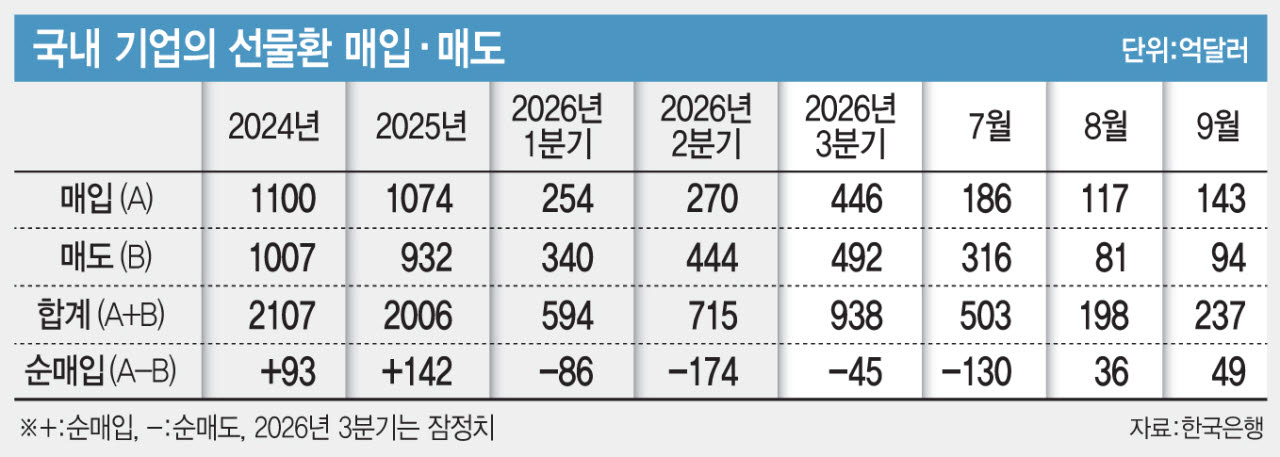
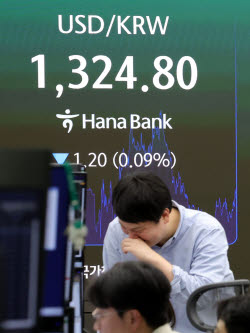
환율이 가파르게 떨어지면서 기업들의 선물환 거래에도 변화가 나타났다. 선물환은 앞으로 받을 달러를 미리 팔거나 향후 필요한 달러를 미리 사기로 약속하는 거래다. 수출기업은 앞으로 받을 수출대금을 미리 팔고, 수입기업은 향후 지급할 수입대금을 미리 사는 방식으로 환율 변동에 대비한다.
한국은행에 따르면 올해 3분기 국내 기업의 선물환 순매도 규모는 45억달러로 전분기(174억달러)보다 74.1% 급감했다.
이 같은 변화는 달러를 미리 사려는 수요가 늘어난 영향으로 풀이된다. 3분기 기업의 선물환 매입액은 446억달러로 전분기보다 65.2% 증가했다. 특히 8~9월 매입액은 260억달러로 매도액(175억달러)을 웃돌았다.
김신영 한국은행 국제국장은 “수입업체들은 정해진 결제 일정이 있어 달러를 마냥 사지 않고 기다릴 수는 없다”며 “환율이 떨어지면 달러를 저렴하게 확보할 기회로 보고, 앞으로 지급할 수입대금을 미리 사두려는 수요가 나타난다”고 설명했다.
해외 투자자들은 반대 움직임을 보였다. 비거주자의 차액결제선물환(NDF) 거래는 2분기 269억달러 순매입에서 3분기 307억달러 순매도로 전환했다. NDF는 계약한 환율과 만기 시점 환율의 차액만 정산하는 거래다. 달러 하락에 대한 전망과 함께 국내 주가 변동에 따른 환위험 회피 거래 조정도 영향을 미친 것으로 분석된다.
향후 환율의 방향은 수출로 들어오는 달러와 수입대금 결제·해외투자 등에 필요한 달러 수요가 어떻게 맞물리느냐에 달려 있다. 반도체 수출 호조는 환율을 끌어내리는 요인이지만, 기업과 개인의 해외투자가 늘면 하락 압력을 줄일 수 있다.
백석현 신한은행 이코노미스트는 “반도체 수출 호조에 따른 대규모 무역흑자가 이어지면서 환율의 하락 압력이 지속될 것”이라며 “외국인의 국내 주식 매도에 따른 달러 수요보다 수출을 통해 유입되는 달러 공급이 더 큰 영향을 미치고 있다”고 내다봤다.
김 국장은 “경상수지 흑자가 큰 상황에서 시장에서는 달러 공급이 우세할 것이라는 기대가 형성돼 있다”며 “최근 외환시장의 과도한 쏠림 현상이 잦아들면서 시장 참가자들의 환율 기대도 안정되는 모습”이라고 평가했다.
반면 최예찬 상상인증권 애널리스트는 “반도체 수출로 벌어들인 ‘메모리달러’가 해외 주식과 설비투자 등에 재투자되면서 내년에는 환율 상승 압력으로 작용할 수 있다”고 전망했다.