|
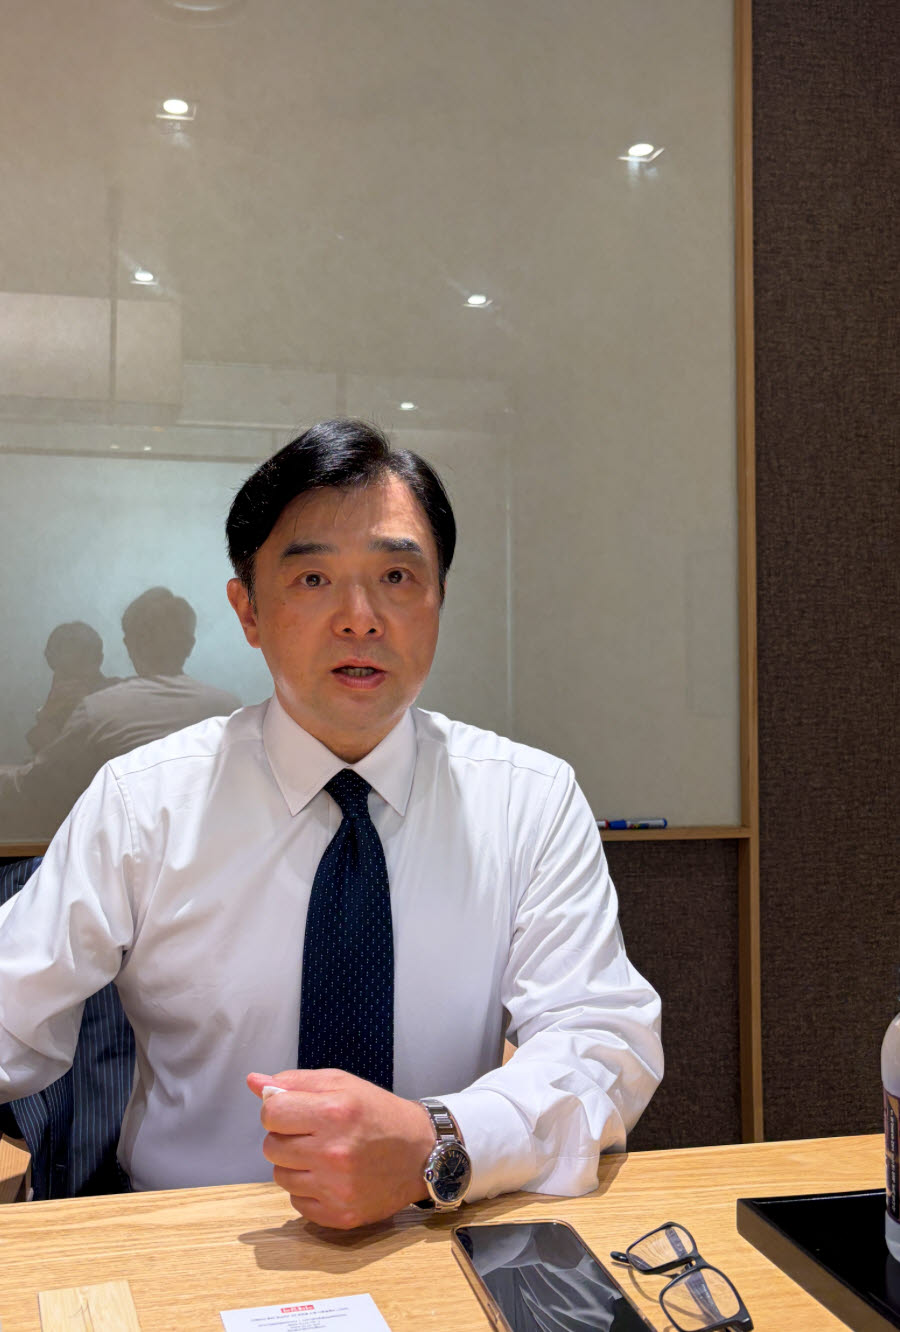
핀헤이븐은 비상장주식과 전환사채(CB), 펀드, 대체불가토큰(NFT), 모기지(우리나라의 주택담보대출), 부동산투자상품인 리츠 등을 토큰증권으로 유동화하는 사업을 진행하고 있다. 발행과 유통, 정산 등을 한데 아우르는 사업 모델로 주목받아 왔다. 특히 김 대표는 캐나다에서 최초로 토큰증권을 적용하면서 생길 수 있는 자본시장 리스크와 리스크 최소화 방안 등을 당국과 함께 마련했고, 그 덕에 브리티시 콜롬비아주 증권위원회 자문위원으로도 활동했다.
내년 초부터 출범하는 국내 토큰증권시장과 관련, 김 대표는 “한국 시장을 예측하는 건 무리이고 어디까지나 개인적인 경험으로 답변하겠다”고 전제한 뒤 “투자에 관한 한 사람들은 상당한 보수성을 보이는 만큼 토큰화하려는 자산이 무엇이든 간에 평소 투자자들이 잘 알고 편하게 느껴지는 곳에 투자하는 경향이 있다”며 “그런 점에서 기존에 있었던 증권에서 크게 벗어나기 힘들다”고 말했다.
|
그런 측면에서 “테스트를 한다면 작은 프로젝트로 하기보다는 기왕이면 큰 프로젝트로 하는 게 좋다고 본다”며 “물론 큰 프로젝트에서 사고가 나면 어떻게 하나 우려되겠지만, 오히려 안전장치를 달고 큰 프로젝트를 시험해 보는 게 사고 날 확률을 더 낮출 수 있고 의미 있는 데이터를 받아볼 수 있을 것”이라고 조언했다.
다만 상장주식 토큰화에 대해서는 신중함을 주문했다. 김 대표는 “한국 입장에서는 무턱대고 미국을 따라가기 보다는 ‘한국시장에 참여하는 투자자들에게 어떤 것을 주고자 하는가’라는 본질적 질문을 해야할 것”이라며 “토큰화주식이 정말 우리에게 필요한 것인지. 아니라면 또 다른 카지노판을 여는 것일 수도 있는 만큼 조심하는 편이 좋다고 본다”고 말했다. 아울러 “무조건 토큰화한다고 혁신이 되는 게 아니며, 본질적으로 필요한 토큰화를 하는 게 혁신”이라고 덧붙였다.
김 대표는 또 규제 완화 필요성도 강조했다. 그는 “한국에서 시장을 규제한다고 할 때, 중간에 끼어 있는 은행이나 증권사, 자산운용사 등 전문기관들을 규제하는 방식으로 시장을 규제한다”면서 “이런 전문기관들은 성숙한 기관들인데, 이들을 어린애처럼 취급하면 상당히 힘들어진다”고 말했다. 이어 “금융기관들의 성숙성을 인정함으로써 당국은 큰 틀만 정해주고 그 틀 안에서 성숙한 전문기관들이 움직일 수 있도록 해줘야 한다”며 “미래 일어날 일을 당국이 먼저 상정해서 그 길을 규제라는 이름으로 막아 버리면 아무 일도 생기지 않겠지만, 혁신이라는 것도 나올 수 없다”고 말했다.
국내 토큰증권이 프라이빗 체인만 허용하고 퍼블릭을 배제한 것에 대해서는 잘못된 거래 체결을 되돌리거나 키를 분실한 지갑에 대해 키를 새로 발급하는 등의 문제를 고민하는 당국 입장에서는 퍼블릭체인을 당장 권장하긴 어려울 것이라며 “퍼블릭 체인이면서도 당국이 우려하는 문제들을 해결할 수 있는 대안으로서 ‘핀헤이븐 체인’이라고 부르는 규제 준수 기관 금융시장용 퍼블릭 체인을 준비하고 있으며 조만간 공개할 것”이라고 말했다.