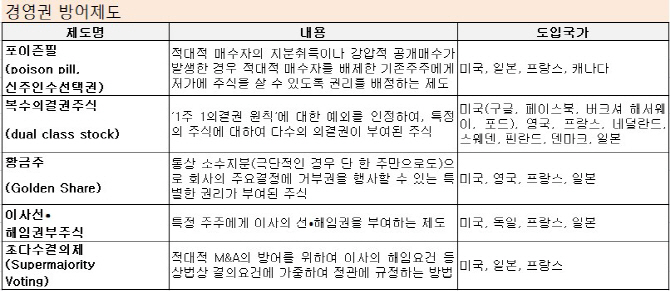
이는 과도한 대주주의 경영권 방어장치가 주주와의 소통을 원천적으로 차단하는 것으로 바람직하지 않다는 주장도 만만치 않기 때문이다.
재계는 헤르메스나 블랙스톤 등 대표적인 벌처펀드들이 우리나라 30대그룹 주요 계열사 지분을 보유하고 있는 상황에서 제2, 제3의 엘리엇 사태가 언제든 현실화될 수 있다고 우려하고 있다.
현재 우리나라는 적대적 M&A가 발생할 경우 주주총회 소집을 통한 재무구조 개편이나 주요 자산의 매각, 회사분할을 비롯한 자산구조조정, 자기주식의 취득한도 확대 등의 장치를 통해 방어권을 행사하고 있다. 또 집중투표제 배제, 이사수 축소, 시차임기제 도입, 제3의 우호세력에 대한 신주나 전환사채 발행 허용, 황금낙하산 전략 등의 방어수단들을 정관에 도입하고 있다.
하지만 현재 운용되는 방어장치는 비용과 시간이 많이 소요되고 주가조작 등 위법성 문제가 제기될 가능성이 있다. 또한 기업의 재무구조가 악화될 위험성도 존재해 적대적 M&A를 방어하는데 한계가 있다. 지난해 벌어진 삼성물산 합병 주총 표대결을 비롯해 외국계 투기자본과 분쟁이 발발하면 결국 주주의 애국심에 호소하는 감성적 대응에 나설 수밖에 없는 것이 현실이다.
이에 비해 해외의 경우 구글이나 페이스북 등은 차등의결권 등을 통해 안정적인 경영권을 확보하고 있다. 일본도 2005년 6월 신회사법을 통해 신주예약권이라는 일본식 포이즌 필 제도를 도입했다.
권태신 한국경제연구원 원장은 “우리 기업들이 선진 기업과 같이 성공적인 사업재편을 단행하기 위해선 무엇보다 장기적인 투자를 감행해야 한다”면서 “이를 위해 안정적인 경영환경 조성이 필요하다”고 밝혔다.
한편 삼성물산 합병 찬반 의결권 행사 과정에서 연기금을 비롯한 기관투자가의 책임과 역할은 여전히 논란거리로 남아있다.
재계는 삼성물산 합병 당시 외국계 의결권 자문회사인 ISS가 반대표를 행사할 것을 권고한 것에 대해 신뢰성에 의문과 함께 외국계 투자자와의 역차별 문제를 지적했다.
최근 논의되고 있는 기관투자자가 주식 의결권을 적극 행사하도록 의무와 책임에 관한 행위준칙인 ‘스튜어드십 코드’ 도입에 대해서는 의결권 자문시장의 부재로 독점적 외국계 자문사에 의존하는 상황을 문제점으로 꼽고 있다.
전경련 관계자는 “상장기업들은 기관투자자들이 스튜어드십 코드에 따라 연대해 의결권을 행사하고, 임시 주주총회 소집 요구, 주주소송 등 경영에 영향력을 행사할 수 있다는 것을 우려하고 있다”고 말했다.
|