|
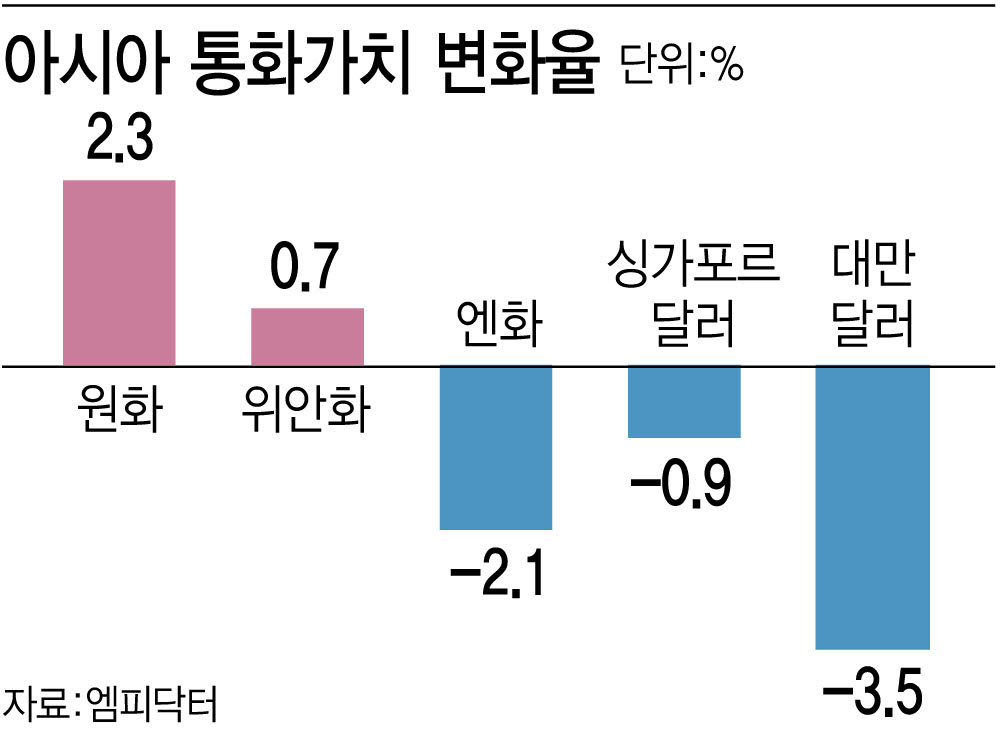
통상 달러 가치가 오르면 아시아 통화는 약세 흐름을 보이지만 이번에는 그 흐름이 엇갈렸다. 같은 기간 원·달러 환율은 1368.6원에서 1338.2원으로 하락해 원화 가치가 달러 대비 2.3% 상승했다. 위안화도 0.7% 절상됐지만 엔화는 2.1%, 대만달러는 3.5%, 싱가포르달러는 0.9% 각각 절하됐다. 달러 강세라는 공통된 압력에도 원화는 상대적으로 강한 흐름을 보인 셈이다.
엔화는 최근 달러당 160엔을 다시 넘어서는 등 원화와 대조적인 움직임을 보였다. 달러·엔 환율은 지난 9월 초 외환당국의 개입 경계선으로 여겨지는 160엔을 넘어선 뒤 한때 152~153엔대까지 하락했지만, 이달 13일 장중 다시 160엔을 돌파했다. 시장에서는 엔화 약세가 일본 자체의 불안보다는 미국 달러 강세의 영향을 크게 받은 것으로 분석하고 있다.
원화가 달러 흐름을 거슬러 강세를 보이는 배경에는 반도체 수출 호조에 따른 달러 공급이 자리 잡고 있다. 수출기업들이 벌어들인 달러를 원화로 환전하는 물량이 글로벌 달러 강세에 따른 환율 상승 압력을 상쇄하고 있다는 분석이다.
특히 한국과 대만은 모두 반도체 호황의 수혜를 입고 있지만 통화가치는 정반대의 흐름을 보이고 있다. 임환열 우리은행 이코노미스트는 “우리나라는 반도체 수출이 워낙 호조를 보이다 보니 반도체 기업들이 달러를 시장에 많이 내놓고 있다”며 “대만도 무역수지가 강하지만 우리나라만큼 수출기업들이 달러를 내놓지 않아 글로벌 달러 강세에 더 민감하게 반응하고 있다”고 설명했다.
외국인 자금 흐름 역시 원화의 상대적인 강세를 설명하는 변수다. 문정희 KB국민은행 이코노미스트는 “수출 호조로 달러 유입은 크게 늘어난 반면 외국인 투자자의 달러 매수 부담은 줄어든 상황”이라며 “환율을 좌우하는 핵심 변수는 외국인 자금 흐름”이라고 설명했다.
글로벌 달러 강세 압력은 당분간 이어질 가능성이 크다. 노무라는 미국 중간선거 이후 미 행정부가 달러 강세를 억제할 유인이 줄어든 데다, 연준이 시장의 연속 금리 인상 기대를 낮출 가능성도 당장은 크지 않다고 평가했다.
다만 달러 강세가 지속되더라도 아시아 통화가 일제히 약세를 보이지는 않을 것이란 전망이다. 한국처럼 수출 호조에 따른 달러 공급이 풍부한 국가와 그렇지 않은 국가의 환율 흐름이 달라질 수 있기 때문이다.
문 이코노미스트는 “미국의 추가 금리 인상 가능성은 이미 시장에 상당 부분 반영돼 있다”며 “내년에는 트럼프 행정부의 정책 불확실성과 정치적 혼란이 미국 경제와 달러화에 부담으로 작용할 수 있다”고 전망했다.
이어 “반도체 호황과 경상수지 흑자로 국내 달러 유입이 지속되는 만큼 내년 환율이 크게 오르기는 어려울 것”이라며 “국가별 성장 여건과 반도체 산업의 영향이 다른 만큼 아시아 통화의 차별화도 지속될 수 있다”고 말했다. 그러면서 환율이 1300원 아래로 내려갈 가능성도 제시했다.