|
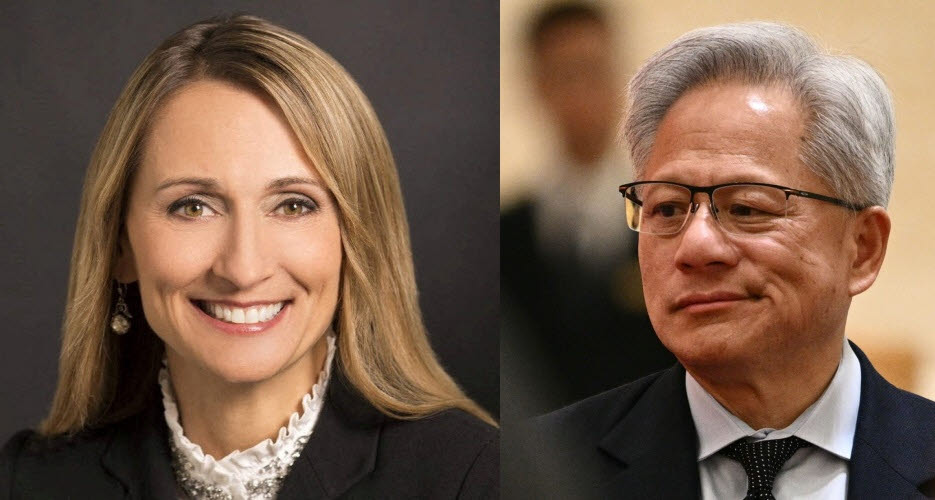
AI 연산 능력을 빌려주는 전문 클라우드 업체는 고객에게 사용료를 받기 전에 데이터센터와 칩을 확보해야 한다. 엔비디아의 투자나 보증은 이들 업체가 초기 자금을 마련하고 칩을 구매하는 데 도움이 된다. 반면 고객사가 기대만큼 매출을 내지 못하면 엔비디아는 후속 주문이 줄어드는 동시에 투자 손실이나 보증 부담을 떠안을 수 있다.
엔비디아 이사회는 경영진 교체 후에도 고객과의 약속이 차질 없이 이행될 것으로 본다고 밝혔다. 신규 거래는 조건이 달라질 수 있다. 로이터에 따르면 엔비디아의 금융 파트너들은 여전히 AI 기업의 자금 조달을 논의 중이다. 에리카 스피어 JP모건 신용 애널리스트는 기존 약정에 변화가 있을 것으로 보지 않지만, 신규 거래는 성사까지 더 오래 걸리거나 투자자가 더 높은 수익을 요구할 수 있다고 분석했다.
런던증권거래소그룹(LSEG) 집계에 따르면 월가는 엔비디아의 3분기 매출을 1091억달러(약 145조8120억원)로 예상한다. 전년 동기 대비 약 91% 늘어난 수준이다. 조정 주당순이익(EPS) 예상치는 2.47달러다. 발표 직후에는 4분기 매출 전망과 함께 크레스가 지난 8월 제시한 2028회계연도 매출 약 70% 성장 전망을 유지하는지 볼 필요가 있다. 당시 회사는 수요가 공급 능력을 웃돈다는 점을 전망의 전제로 제시했다.
삼성전자와 SK하이닉스 등 국내 반도체주 투자자에게는 차세대 AI 플랫폼 ‘베라 루빈’의 출하 속도도 중요하다. 엔비디아는 루빈이 이번 3분기 데이터센터 매출의 약 20%를 차지할 것으로 예상했다. 실제 매출 비중과 향후 출하 계획은 고대역폭메모리(HBM) 수요를 가늠할 단서다. 엔비디아의 직전 분기 조정 매출총이익률은 75%였다. 회사가 제시한 3분기 전망치는 74%로, 메모리 가격 상승에 따른 원가 부담이 4분기에도 이어질지 주목된다.
|