|
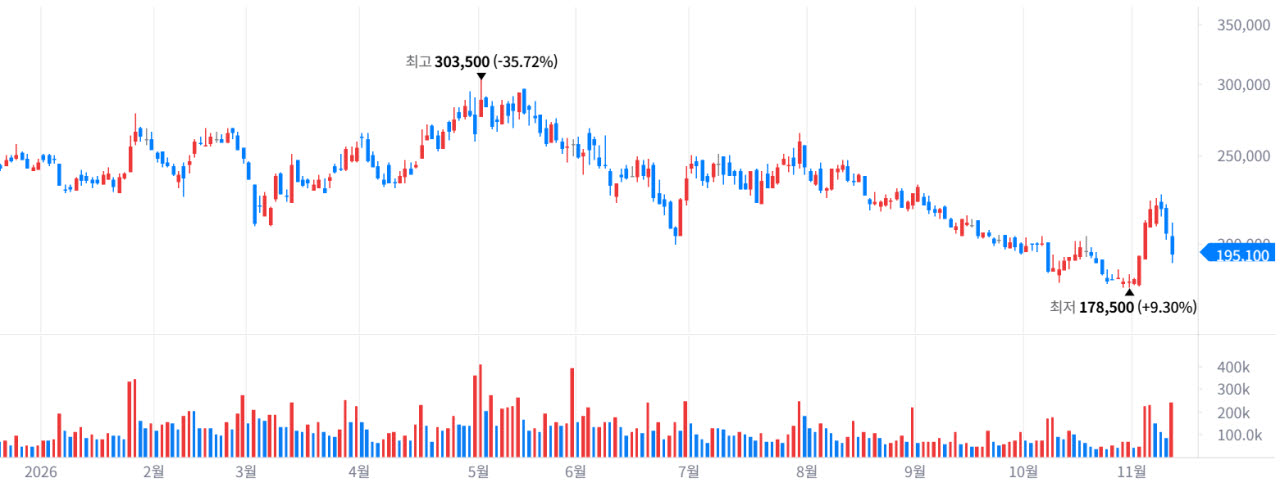
지난달 말 52주 신저가(17만8500원)를 기록한 뒤 이달 초 22만원 선을 회복하며 반등 조짐을 보였으나, 최근 4거래일 연속 약세를 이어가며 다시 20만원 선 아래로 내려앉았다. 이로써 연초 이후 주가 하락률도 20%를 넘어섰다.
최근 주가가 반짝 반등했던 배경에는 공격적인 주주환원책이 있다. 크래프톤은 지난 3일 주가 저평가 해소를 위해 4분기 중 3000억원 규모 자기주식을 추가 취득해 전량 소각하겠다고 밝혔다. 올해 감액배당(996억원)과 기존 자사주 소각분을 합산한 주주환원 규모는 총 9172억원에 달해 3개년(2026~2028년) 최소 환원 목표인 1조원에 이미 육박했다. 이에 힘입어 주가는 한 달 새 15% 넘게 반등했다.
하지만 3분기 실적이 시장 기대치를 크게 밑돌면서 투자심리가 급격히 냉각됐다. 크래프톤의 올해 3분기 연결 기준 매출액은 9714억원으로 전년 동기 대비 11.6% 증가했다. 영업이익은 2250억원으로 35.5% 급감했다.
영업이익 기준 시장 컨센서스(2726억원)를 17.5% 하회하는 부진한 실적이다. 달러 약세에 따른 외화 관련 평가손실이 반영되면서 당기순이익은 684억원 적자를 기록했다.
|
모바일 부문이 나루토·페라리·검래 등 지식재산권(IP) 협업 흥행에 힘입어 5043억원(전분기 대비 11.8% 증가)으로 선방했지만, 게임스컴 참가 등에 따른 마케팅비(650억원·전년 동기 대비 50.2% 증가)와 지급수수료 부담이 늘면서 수익성이 악화했다.
다만 핵심 게임의 이용자 기반이 흔들린 것은 아니라는 분석이 나온다. 3분기 PUBG PC 스팀 평균 최고 동시접속자 수는 약 74만명으로 직전 분기 대비 7%가량 줄어드는 데 그쳤다. 전년 동기 대비로는 두 자릿수 성장세를 유지했다. 유료화 콘텐츠 공급 일정이 4분기에 집중되면서 일시적인 매출 공백이 발생했다는 해석이다.
증권가에서는 4분기까지 본격적인 주가 반등을 기대하기 어렵다는 분석이 우세하다. 김혜영 다올투자증권 연구원은 “4분기까지는 유의미한 신작이 없고 계절적 비수기이기 때문에 추세적인 주가 상승은 어려울 전망”이라며 투자의견 ‘매수(BUY)’와 적정주가 31만원을 유지했다.
이지은 KB증권 연구원 역시 “10월 벤틀리, 11월 아이브(IVE) 콜라보 등에 힘입어 PC 트래픽과 스팀 매출 순위가 반등하고 있지만 4분기는 계절적 비수기인 만큼 유의미한 매출 반등을 기대하긴 어렵다”며 “모바일 부문 역시 비수기 영향으로 매출 감소폭이 확대될 것”이라고 내다봤다.
목표주가를 낮춰 잡은 증권사도 잇따랐다. 유진투자증권(30만원→28만원)과 교보증권(37만원→34만원), LS증권(34만원→32만원)이 4분기 및 내년도 실적 추정치 조정을 반영해 목표주가를 일제히 하향 조정했다.
다만 전문가들은 현재 주가가 밸류에이션(실적 대비 주가 수준) 하단에 진입한 만큼, 내년 1분기부터 본격화될 대형 모멘텀에 주목해야 한다고 입을 모은다. 내년도 주가 반등의 핵심 열쇠는 대표 IP인 배틀그라운드(PUBG) 출시 10주년 이벤트와 본격화될 신작 라인업이다.
안재민 NH투자증권 연구원은 “2027년 출시 10주년을 앞두고 대규모 마케팅을 예정하고 있는 PUBG는 내년에도 양호한 성장세를 기대해도 좋을 것”이라며 “그동안 준비했던 신작이 본격적으로 출시되는 시기가 2027년임을 감안할 때 신작 성과가 본격화되면서 PUBG에 대한 매출 의존도가 낮아지고 실적 성장과 함께 밸류에이션도 회복될 것”이라고 진단했다.
|
김동우 교보증권 연구원은 “2027년은 PUBG PC 10주년 업데이트가 3월뿐 아니라 매달 이뤄질 예정이며 보급형 기기 타깃 모바일 버전 출시로 실질적인 지역 확장이 예상된다”며 “올해 전체 주주환원액이 9172억원에 이르는 만큼 경영진의 주주가치 제고 의지도 확인됐다”고 평가했다.
크래프톤은 이달 인도 사전예약 1400만명을 돌파한 저사양 버전 ‘BGMI 에어’ 등 신흥시장 맞춤형 라인업을 순차 출시한다. 아울러 최근 넷플릭스 실사 시리즈 제작을 발표하는 등 핵심 IP 다각화에도 속도를 내고 있다.